
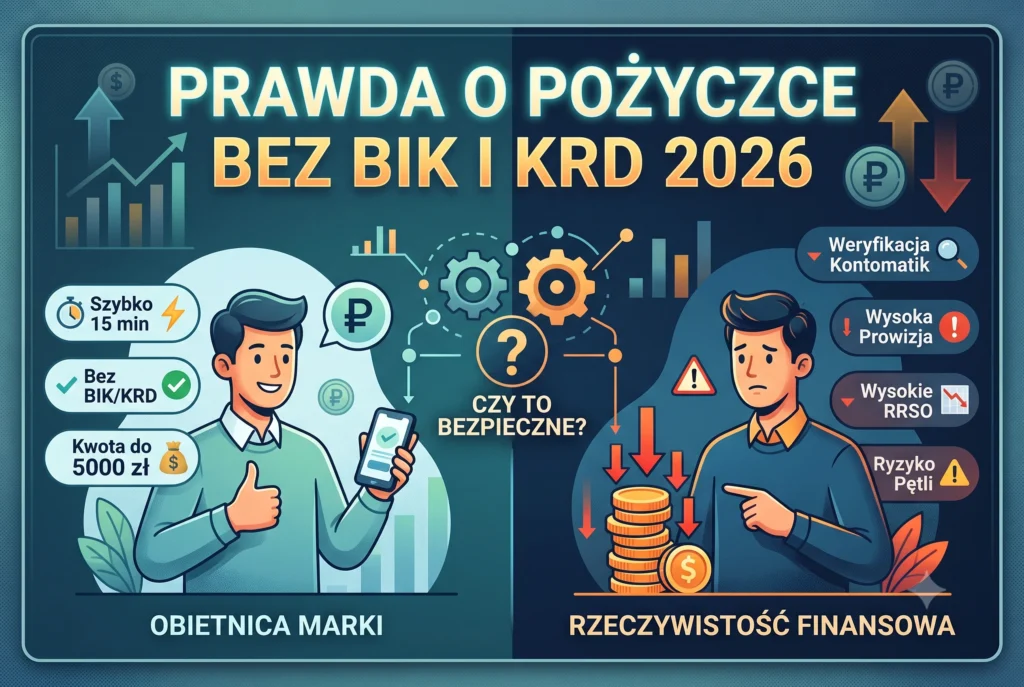
Reklamy obiecujące „pożyczkę bez BIK i KRD w 15 minut” są jednymi z najczęściej wyszukiwanych ofert finansowych przez polskich konsumentów odrzuconych przez tradycyjne banki. W obliczu nagłych wydatków i aktywnego zadłużenia, obietnica finansowania bez weryfikacji w Biurze Informacji Kredytowej czy Krajowym Rejestrze Długów brzmi jak koło ratunkowe. Jednak w polskim systemie prawnym roku 2026, granica między agresywnym marketingiem a legalną usługą finansową jest bardzo cienka. Niniejsza recenzja analityczna weryfikuje, jak w rzeczywistości działają oferty reklamowane jako “bez baz”, kto za nimi stoi, ile faktycznie kosztują i na co naraża się konsument, decydując się na tego typu zobowiązanie.
Podsumowanie:
Oferty reklamowane jako “pożyczki bez BIK i KRD” w 2026 roku to najczęściej chwyt marketingowy. Legalnie działające instytucje pożyczkowe, nadzorowane przez KNF, mają ustawowy obowiązek badania zdolności kredytowej. Oznacza to, że brak weryfikacji w BIK zwykle wiąże się ze sprawdzeniem alternatywnych baz (ERIF, KBIG, CRIF) lub analizą rachunku przez otwartą bankowość (Kontomatik). Koszty takich pożyczek (RRSO) rutynowo sięgają maksymalnych limitów przewidzianych przez ustawę antylichwiarską. Przed akceptacją umowy należy bezwzględnie zweryfikować numer KRS podmiotu w Rejestrze Instytucji Pożyczkowych KNF, aby uniknąć niebezpiecznych, nieregulowanych pożyczek prywatnych.
| Pytanie pożyczkobiorcy | Stan faktyczny (Current finding) | Dlaczego to ważne |
| Czy legalne firmy nie sprawdzają baz? | Obowiązek oceny zdolności kredytowej jest wymogiem ustawowym. | Całkowity brak weryfikacji oznacza zazwyczaj nielegalną “szarą strefę” (pożyczki prywatne). |
| Jakie bazy są sprawdzane? | Jeśli firma pomija BIK, zazwyczaj sprawdza ERIF, KBIG, CRIF lub BIG InfoMonitor. | Posiadanie negatywnego wpisu w wielu rejestrach i tak poskutkuje odrzuceniem wniosku. |
| Koszty i prowizje (RRSO) | Koszty pozaodsetkowe osiągają ustawowe maksimum. | Promocje “pierwsza pożyczka za darmo” są często niedostępne dla osób z aktywnym zadłużeniem. |
| Weryfikacja dochodu | Coraz częściej odbywa się poprzez logowanie do banku (np. Kontomatik). | Aplikacja uzyskuje wgląd w historię transakcji, co zastępuje tradycyjne zaświadczenia o zarobkach. |
| Bezpieczeństwo (KNF) | Wiele stron “bez BIK” to jedynie pośrednicy, a nie docelowi pożyczkodawcy. | Podanie danych pośrednikowi (brokerowi) oznacza, że Twoje dane trafią do kilkunastu różnych firm. |
Czy w 2026 roku legalna firma może udzielić pożyczki bez sprawdzania BIK i KRD?
Nie. Zgodnie z ustawą o kredycie konsumenckim, każda legalnie działająca instytucja pożyczkowa ma obowiązek ocenić zdolność kredytową konsumenta. Reklamy „bez BIK i KRD” oznaczają zazwyczaj wyższą tolerancję na zadłużenie lub korzystanie z alternatywnych rejestrów, a nie całkowity brak weryfikacji.
Polskie prawo (art. 9 Ustawy o kredycie konsumenckim) nakłada na wierzycieli bezwzględny obowiązek weryfikacji klienta przed udzieleniem finansowania. Firma pozabankowa wpisana do Rejestru Instytucji Pożyczkowych (RIP) prowadzonego przez KNF nie może po prostu rozdać pieniędzy bez upewnienia się, że konsument jest w stanie je oddać.
Hasło “pożyczka bez BIK” utrzymuje się w przestrzeni marketingowej, ponieważ firmy pożyczkowe posiadają własne algorytmy (scoring). Bank komercyjny odrzuci wniosek po zobaczeniu opóźnienia w BIK rzędu 30 dni. Firma pozabankowa może ten fakt zignorować, nakładając w zamian wyższą marżę za ryzyko. Należy jednak wyraźnie odróżnić tolerancję na opóźnienia od braku weryfikacji.
Jeśli jakikolwiek podmiot w internecie deklaruje, że pożyczy środki całkowicie bez sprawdzania jakichkolwiek baz, bez umowy weryfikującej tożsamość i bez sprawdzania dochodu, najprawdopodobniej mamy do czynienia z oszustwem (np. wyłudzeniem opłaty przedpłatowej) lub pożyczką prywatną, nieobjętą parasolem ochronnym UOKiK i KNF.
Jak pożyczkodawcy weryfikują klientów, jeśli omijają główne rejestry?
Instytucje pozabankowe korzystają z innych rejestrów (np. ERIF, KBIG, CRIF, BIG InfoMonitor) lub wykorzystują otwartą bankowość (Kontomatik) do analizy historii rachunku. Alternatywny scoring skupia się na bieżących wpływach i zachowaniach płatniczych, a nie tylko na historycznych opóźnieniach.
Gdy formularz informacyjny danej instytucji wskazuje, że nie odpytuje ona Biura Informacji Kredytowej (BIK), nie oznacza to anonimowości wnioskodawcy. Zamiast tego firmy polegają na Biurach Informacji Gospodarczej (BIG). Choć KRD (Krajowy Rejestr Długów) jest najpopularniejszy, rynek dysponuje wieloma alternatywami.
Coraz ważniejszym elementem weryfikacji w ofertach podwyższonego ryzyka są narzędzia open banking (otwarta bankowość), takie jak Kontomatik czy Transactionlink. Klient, chcąc ominąć dostarczanie zaświadczeń od pracodawcy i ominąć przelew weryfikacyjny (1 gr), loguje się do swojego banku przez specjalną bramkę. Aplikacja skanuje historię transakcji z ostatnich 3 do 6 miesięcy. Algorytm w kilka sekund wykrywa wpływy z tytułu wynagrodzenia (Umowa o pracę, B2B), świadczeń (np. 800+), ale także obciążenia na rzecz innych firm pożyczkowych lub windykacyjnych. Dla instytucji pożyczkowej jest to informacja cenniejsza i bardziej aktualna niż statyczny wpis w BIK.
Ile naprawdę kosztuje pożyczka dla zadłużonych? (Koszty i RRSO)
Pożyczki o podwyższonym ryzyku („bez BIK”) niemal zawsze osiągają maksymalne limity kosztów pozaodsetkowych dozwolone przez ustawę antylichwiarską. Rzeczywista Roczna Stopa Oprocentowania (RRSO) krótkoterminowej chwilówki może wynosić kilkaset procent, sprawiając, że całkowita kwota do zapłaty drastycznie przewyższa pożyczony kapitał.
Koszt kredytu konsumenckiego w Polsce dzieli się na dwie główne kategorie:
- Odsetki kapitałowe – ograniczone prawem (maksymalne odsetki ustawowe).
- Pozaodsetkowe koszty kredytu (PKK) – to tutaj firmy pożyczkowe zarabiają najwięcej (prowizje, opłaty przygotowawcze, opłaty administracyjne).
W ofertach targetowanych na osoby zadłużone, ryzyko niewypłacalności jest ogromne. Dlatego firmy stosują maksymalne stawki PKK dopuszczalne przez prawo. Kalkulacja kosztów zależy od okresu spłaty, jednak w przypadku szybkich chwilówek na 30 dni, koszty te potrafią zrównać się z 20% wartości pożyczonego kapitału w zaledwie miesiąc.
Analizując przykłady reprezentatywne udostępniane na stronach operatorów:
Pożyczając 2 000 zł na 30 dni, odsetki wyniosą zaledwie kilka złotych, ale prowizja może wynieść blisko 400 zł. Oznacza to, że po miesiącu należy oddać niemal 2 400 zł. RRSO dla takich parametrów zawsze wynosi od ok. 300% do ponad 1000%, z uwagi na matematyczną specyfikę rocznego ujęcia tak krótkich okresów.
Należy zachować szczególną ostrożność wobec haseł “pierwsza pożyczka za darmo”. Z analizy dokumentacji większości operatorów wynika, że promocje te są kierowane wyłącznie do klientów o krystalicznej historii kredytowej. Algorytmy automatycznie odrzucają wnioski o pożyczkę promocyjną w przypadku wykrycia negatywnych wpisów rzutujących na ocenę ryzyka, proponując w zamian ofertę standardową – płatną.
Kto udziela takich pożyczek? (Instytucje pożyczkowe vs pośrednicy)
Większość stron reklamujących pożyczki „bez baz” to nie bezpośredni pożyczkodawcy, lecz brokerzy (pośrednicy kredytowi). Zbierają oni dane i wysyłają wnioski do kilkunastu firm. Korzystanie z pośredników rodzi ryzyko szerokiego udostępnienia danych osobowych (RODO) i otrzymywania dziesiątek ofert marketingowych.
Podstawowym krokiem przed podaniem danych wrażliwych (PESEL, numer dowodu osobistego) powinna być identyfikacja podmiotu prawnego. Na rynku funkcjonują dwa modele:
- Instytucje pożyczkowe (Wierzyciele): Podmioty dysponujące własnym kapitałem. Posiadają wpis do KRS jako spółki z ograniczoną odpowiedzialnością lub akcyjne z odpowiednim kapitałem zakładowym oraz figurują w Rejestrze Instytucji Pożyczkowych KNF.
- Pośrednicy finansowi / Brokerzy (Lead generatorzy): Strony internetowe przypominające firmy pożyczkowe, które jednak w Regulaminie wyraźnie zaznaczają, że nie udzielają pożyczek. Pobierają one dane użytkownika i przekazują je do firm zewnętrznych, zarabiając na prowizji za tzw. “leada”.
Dla konsumenta oznacza to znaczącą różnicę. Złożenie wniosku na platformie brokerskiej sprawia, że dane osobowe lądują u kilkunastu różnych administratorów danych. Użytkownik szybko zaczyna otrzymywać liczne telefony, maile i SMS-y z ofertami, a usunięcie danych z wielu baz jednocześnie bywa operacyjnie niezwykle trudne.
Co grozi w przypadku braku spłaty? (Windykacja i opóźnienia)
Brak spłaty skutkuje natychmiastowym naliczeniem maksymalnych odsetek za opóźnienie oraz rozpoczęciem procesu windykacji (koszty wezwań, telefony). Dług zostanie wpisany do rejestrów dłużników (np. KRD, ERIF), co zablokuje dostęp do usług telekomunikacyjnych, leasingów i pożyczek w legalnych instytucjach.
Fakt, że pożyczkodawca na etapie weryfikacji przymknął oko na wpisy w bazach, nie oznacza litości na etapie odzyskiwania należności. Procedura po przekroczeniu terminu płatności jest bezwzględna.
Firma ma prawo naliczać maksymalne odsetki za opóźnienie (które również są regulowane przez obwieszczenia NBP i Kodeks Cywilny). Następuje etap windykacji polubownej, w ramach której pracownicy firmy lub zewnętrzne agencje windykacyjne kontaktują się z pożyczkobiorcą.
Zgodnie z wytycznymi UOKiK, windykator nie może zastraszać klienta, informować o długu pracodawcy czy sąsiadów, ani udawać komornika. Niemniej, presja psychologiczna jest wysoka. Jeżeli spłata nie następuje, sprawa trafia do e-Sądu (EPU), co prowadzi do uzyskania nakazu zapłaty i egzekucji komorniczej. Dług zostaje oficjalnie wpisany do baz gospodarczych, co uniemożliwia podpisanie umowy na internet, telefon na abonament, czy zakupy ratalne.
Plusy i minusy ofert podwyższonego ryzyka
Zalety (z perspektywy zdesperowanego wnioskodawcy):
- Większa szansa na akceptację wniosku przy niskim scoringu bankowym (brak restrykcji rekomendacji KNF nałożonych na banki).
- Szybkość procesu – aplikacja online, weryfikacja tożsamości przez Kontomatik i wypłata środków za pomocą przelewu natychmiastowego (Express Elixir).
- Brak wymogu dostarczania zaświadczeń z zakładu pracy.
Wady i realne zagrożenia:
- Skrajnie wysokie koszty całkowite – pozaodsetkowe koszty kredytu potrafią wynosić blisko 20-25% kapitału w ujęciu miesięcznym.
- Ogromne ryzyko wpadnięcia w pętlę zadłużenia (branie kolejnej drogiej chwilówki na spłatę poprzedniej).
- Ryzyko przekazania danych osobowych brokerom i lead generatorom zamiast bezpośrednio do sprawdzonego wierzyciela.
Dla kogo taka pożyczka stanowi największe ryzyko?
Omawiane produkty finansowe wymagają skrajnej ostrożności. Bezwzględnie zaciągania tego typu pożyczek powinny unikać osoby, które:
- Planują sfinansować z tych środków spłatę innej, aktywnej chwilówki (to bezpośrednia droga do pętli zadłużenia).
- Nie mają stabilnego, przewidywalnego źródła dochodu w nadchodzącym miesiącu.
- Myślą, że uchronią się przed roszczeniami firmy, ponieważ “firma ich nie zweryfikowała w BIK”. Każda zawarta online umowa jest pełnoprawnym zobowiązaniem cywilnoprawnym.
Dla osób trwale zadłużonych, bezpieczniejszą alternatywą jest kontakt z doradcami restrukturyzacyjnymi, próba renegocjacji terminów z obecnymi wierzycielami lub – w skrajnych przypadkach – ogłoszenie upadłości konsumenckiej, a nie poszukiwanie kolejnego kapitału na maksymalny ustawowy procent.
FAQ – Często zadawane pytania
Czy mogę zrezygnować z pożyczki po otrzymaniu pieniędzy?
Tak. Zgodnie z Ustawą o kredycie konsumenckim, każdy pożyczkobiorca ma prawo do odstąpienia od umowy w terminie 14 dni od jej zawarcia, bez podania przyczyny. Należy złożyć stosowne oświadczenie i zwrócić pożyczony kapitał w ciągu kolejnych 30 dni. Nie ponosi się wówczas kosztów prowizji.
Czy instytucja pożyczkowa ma prawo żądać przedpłaty przed udzieleniem pożyczki?
Uczciwe firmy pożyczkowe wymagają przelewu weryfikacyjnego na kwotę 1 grosza (lub 1 złotego) wyłącznie w celu potwierdzenia tożsamości. Jeżeli podmiot żąda wpłaty kilkudziesięciu lub kilkuset złotych tytułem “opłaty przygotowawczej” przed decyzją kredytową, jest to klasyczny schemat oszustwa przedpłatowego.
Co to jest “sankcja kredytu darmowego”?
Jeśli pożyczkodawca rażąco naruszy obowiązki informacyjne wynikające z ustawy o kredycie konsumenckim (np. zatai koszty, błędnie policzy RRSO w umowie), konsument po złożeniu odpowiedniego oświadczenia może być zobowiązany do zwrotu wyłącznie samego kapitału, bez odsetek i prowizji.
Źródła (References)
- [Komisja Nadzoru Finansowego (KNF)]Instytucja: Komisja Nadzoru Finansowego
Dokument: Rejestr Instytucji Pożyczkowych (RIP)
URL: https://www.knf.gov.pl/podmioty/Rejestr_Instytucji_Pozyczkowych
- [Internetowy System Aktów Prawnych (ISAP)]Instytucja: Kancelaria Sejmu RP
Dokument: Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim (t.j. Dz. U. z 2024 r. poz. 1497 z późn. zm.)
- [Urząd Ochrony Konkurencji i Konsumentów (UOKiK)]Instytucja: UOKiK
Dokument: Wytyczne dotyczące działalności firm pożyczkowych i praktyk windykacyjnych
Ostatnia aktualizacja: 2026-10-03 przez Mateusz Wiśniewski
