
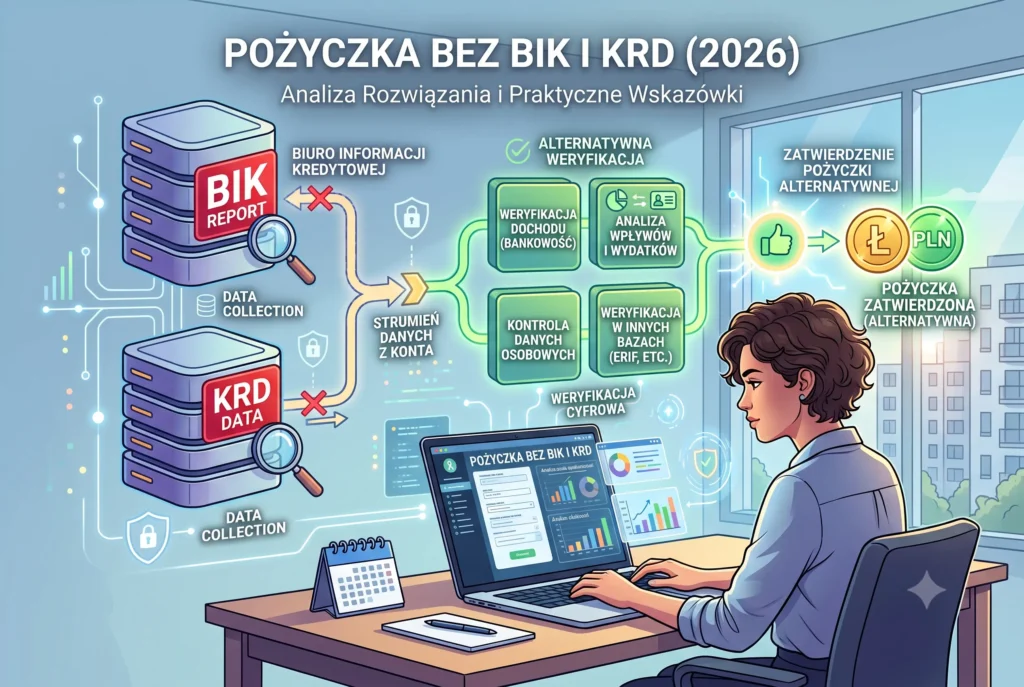
Osoby z negatywną historią kredytową lub aktywnym zadłużeniem często poszukują ofert reklamowanych jako „pożyczki bez BIK i KRD”. Z perspektywy pożyczkobiorcy, odrzucenie wniosku w tradycyjnym banku wymusza poszukiwanie alternatywnych źródeł finansowania. Choć na polskim rynku pozabankowym istnieją produkty o obniżonych wymaganiach weryfikacyjnych, hasła marketingowe rzadko pokrywają się z rzeczywistością prawną. Instytucje pożyczkowe mają obowiązek ustawowy badać zdolność kredytową, a produkty dedykowane klientom wysokiego ryzyka są najdroższymi legalnymi rozwiązaniami finansowymi na rynku, niosącymi za sobą poważne ryzyko wpadnięcia w pętlę zadłużenia.
Podsumowanie:
Pożyczki reklamowane jako „bez BIK i KRD” to w rzeczywistości pozabankowe kredyty konsumenckie udzielane przez firmy, które korzystają z alternatywnych metod oceny ryzyka (np. innych baz BIG lub aplikacji typu Kontomatik). Zgodnie z polskim prawem każda legalnie działająca instytucja pożyczkowa musi badać zdolność kredytową klienta. Rozwiązania te charakteryzują się skrajnie wysokimi kosztami całkowitymi, nierzadko sięgającymi górnych limitów ustawy antylichwiarskiej. Głównym zagrożeniem dla konsumentów w tym sektorze są oszustwa na przedpłatę ze strony nielegalnych podmiotów oraz ryzyko drastycznego pogłębienia problemów finansowych. Przed podpisaniem umowy kluczowe jest sprawdzenie firmy w Rejestrze Instytucji Pożyczkowych KNF.
| Aspekt rozwiązania | Stan faktyczny / Prawo w 2026 | Dlaczego to ważne |
| Weryfikacja baz (BIK/BIG) | Brak weryfikacji w BIK nie oznacza braku sprawdzania w ogóle. Firmy sprawdzają alternatywne bazy (CRIF, ERIF) lub historię konta (Open Banking). | Całkowite pominięcie sprawdzania wiarygodności to domena szarej strefy i oszustów. |
| Maksymalne koszty | Ograniczone ustawą antylichwiarską (maksymalne pozaodsetkowe koszty to np. 10% + 10% za każdy rok, max 45% całkowitej kwoty pożyczki). | Legalne firmy nie mogą doliczyć dowolnych opłat. Zbyt tania oferta to często oszustwo, zbyt droga – łamanie prawa. |
| Zajęcie komornicze | Legalne instytucje z reguły odrzucają wnioski osób z aktywną egzekucją komorniczą z powodu braku zdolności do spłaty. | Obietnice “pożyczki z komornikiem w 15 minut” to w 90% przypadków próba wyłudzenia zaliczki. |
| Ochrona prawna | Zawsze przysługuje 14-dniowe prawo do odstąpienia od umowy kredytu konsumenckiego bez podania przyczyny. | Pozwala to na darmową rezygnację z niekorzystnego zobowiązania, jeśli decyzja została podjęta pod wpływem stresu. |
Czym dokładnie jest pożyczka “bez BIK i KRD” i jak działa w świetle polskiego prawa?
Zgodnie z polską Ustawą o kredycie konsumenckim, każda instytucja pożyczkowa ma absolutny obowiązek zbadania zdolności kredytowej klienta. Nie istnieje legalny produkt, który całkowicie ignoruje historię i możliwości finansowe pożyczkobiorcy, a hasło “bez baz” to najczęściej chwyt marketingowy.
Na polskim rynku usług finansowych pojęcie “pożyczki bez BIK” odnosi się do produktów oferowanych przez sektor pozabankowy (tzw. firmy pożyczkowe), które świadomie akceptują wyższe ryzyko niewypłacalności klienta. W tradycyjnym sektorze bankowym, najmniejsze opóźnienie w spłacie odnotowane w Biurze Informacji Kredytowej (BIK) dyskwalifikuje wnioskodawcę. Firmy pożyczkowe posiadają jednak inną politykę oceny ryzyka (scoring).
Z prawnego punktu widzenia, legalnie działająca firma pożyczkowa musi ocenić zdolność klienta do spłaty zobowiązania (art. 9 Ustawy o kredycie konsumenckim). Jeśli zignoruje ten obowiązek i udzieli finansowania osobie obiektywnie niewypłacalnej, naraża się na sankcje ze strony Komisji Nadzoru Finansowego (KNF) oraz traci możliwość skutecznej windykacji kosztów w przypadku zbycia wierzytelności. Dlatego firmy oferujące takie finansowanie nie tyle “nie sprawdzają” pożyczkobiorcy, co opierają ocenę na innych, bardziej elastycznych algorytmach, często akceptując przeterminowane zadłużenie z przeszłości, o ile bieżące dochody pozwalają na spłatę nowej raty.
Jakie bazy sprawdzają firmy, jeśli nie zaglądają do BIK i KRD?
Jeśli instytucja pożyczkowa rezygnuje z zapytań w BIK lub KRD, obowiązkowo sięga do innych rejestrów (np. BIG InfoMonitor, ERIF, KBIG, CRIF) lub wykorzystuje usługi otwartej bankowości (np. Kontomatik), aby przeanalizować rzeczywiste wpływy i wydatki na koncie bankowym.
Brak zapytania w BIK (Biurze Informacji Kredytowej) lub KRD (Krajowym Rejestrze Długów) nie pozostawia pożyczkodawcy “w ciemno”. Rynek fintech w Polsce dysponuje zaawansowanymi metodami weryfikacji tożsamości i dochodów. Najczęstsze alternatywy to:
- Inne Biura Informacji Gospodarczej (BIG): Poza KRD w Polsce działają m.in. ERIF, BIG InfoMonitor oraz KBIG. Zignorowanie jednej bazy zazwyczaj wiąże się z rygorystycznym sprawdzeniem pozostałych.
- CRIF i bazy wewnętrzne platform: Systemy antyfraudowe oraz platformy wymiany danych o pożyczkobiorcach pozabankowych, takie jak Credit Check. Firmy pożyczkowe wiedzą o sobie nawzajem niemal wszystko.
- Weryfikacja przez Open Banking (AIS): Rozwiązania typu Kontomatik czy TransactionLink pozwalają firmie pożyczkowej na bezpośredni, automatyczny odczyt historii rachunku bankowego wnioskodawcy. System w ciągu kilku sekund kategoryzuje wydatki, identyfikuje wpływy (wynagrodzenie, świadczenia 800+, zlecenia) oraz wykrywa raty innych pożyczek, a nawet blokady komornicze, bez konieczności pobierania zaświadczeń od pracodawcy.
Ile maksymalnie kosztuje pożyczka dla zadłużonych w 2026 roku? (Limity antylichwiarskie)
Koszty legalnych pożyczek pozabankowych są ściśle limitowane przez prawo. Maksymalne odsetki zależą od stopy referencyjnej NBP, a pozaodsetkowe koszty kredytu (prowizje, opłaty przygotowawcze) nie mogą przekroczyć rygorystycznych wzorów matematycznych zdefiniowanych w ustawie antylichwiarskiej.
Ze względu na wysokie ryzyko niespłacenia zobowiązania przez klientów bez idealnej historii kredytowej, firmy pożyczkowe wyceniają swoje usługi najdrożej, jak tylko pozwala na to prawo. Rzeczywista Roczna Stopa Oprocentowania (RRSO) dla krótkoterminowych pożyczek (chwilówek) regularnie przyjmuje wartości rzędu kilkuset lub kilku tysięcy procent, co wynika z matematyki (koszty rozłożone na krótki okres, np. 30 dni).
Najważniejsze są jednak twarde limity wartościowe określone w Ustawie o kredycie konsumenckim:
- Odsetki maksymalne: Są uregulowane w Kodeksie cywilnym i zależą od stóp procentowych Narodowego Banku Polskiego. Ich wartość to dwukrotność sumy stopy referencyjnej NBP i 3,5 p.p.
- Maksymalne pozaodsetkowe koszty kredytu (MPKK): To kluczowy wskaźnik. Zgodnie z restrykcyjnymi przepisami, firma nie może policzyć więcej niż ułamek pożyczonej kwoty powiązany z okresem kredytowania (np. stała opłata początkowa i limit proporcjonalny do liczby dni). Całkowity koszt pozaodsetkowy w żadnym wypadku nie może przekroczyć 45% całkowitej kwoty pożyczki.
Jeśli kalkulator na stronie internetowej pokazuje całkowitą kwotę do zapłaty przekraczającą te limity, mamy do czynienia z nielegalną działalnością. Z kolei brak dokładnych tabel opłat na stronie przed rejestracją to czerwona flaga sugerująca potencjalne oszustwo.
Na co uważać? Najczęstsze oszustwa i haczyki
Sektor pożyczek “bez sprawdzania baz” jest głównym celem oszustów wyłudzających przedpłaty oraz podmiotów żerujących na zdesperowanych dłużnikach. Należy bezwzględnie unikać ofert z prywatnych ogłoszeń wymagających opłat weryfikacyjnych przed przyznaniem środków.
Osoby z gorszą historią kredytową często podejmują decyzje w pośpiechu i pod wpływem silnego stresu. Tę podatność wykorzystują oszuści. W 2026 roku najpoważniejsze ryzyka w tym segmencie to:
- Oszustwo “na przedpłatę” (Advance Fee Fraud): Wnioskodawca znajduje ofertę pożyczki ze 100% akceptacją i bez weryfikacji. Przed wypłatą rzekomych środków jest proszony o przelanie 50-200 PLN tytułem “opłaty za weryfikację konta”, “opłaty kurierskiej” lub “ubezpieczenia pożyczki”. Po opłaceniu kontakt się urywa. Żadna legalna firma nie wymaga znaczących przedpłat przed wypłatą środków. Dopuszczalny jest jedynie przelew weryfikacyjny na kwotę 1 grosza (lub 1 złotego, który jest zwracany).
- Kradzież danych (Phishing): Fałszywe wnioski pożyczkowe służące wyłudzeniu numeru PESEL, skanów dowodu osobistego i danych logowania do banku w celu zaciągnięcia prawdziwych kredytów na nazwisko ofiary.
- Prywatne pożyczki z przewłaszczeniem na zabezpieczenie: Tzw. inwestorzy prywatni oferujący pożyczki w zamian za notarialne zabezpieczenie na nieruchomości (domu, mieszkaniu). To najkrótsza droga do utraty dachu nad głową w przypadku najmniejszych opóźnień w spłacie.
- Pętla zadłużenia i natychmiastowa windykacja: Zaciągnięcie nowej chwilówki na spłatę poprzedniej prowadzi do matematycznej niemożliwości uregulowania długów. Legalne firmy pożyczkowe działające przy wysokim ryzyku mają wysoce zautomatyzowane i agresywne procedury windykacyjne, często błyskawicznie kierując sprawę do E-Sądu (EPU).
Zalety i wady rozwiązania
| Zalety | Wady i ryzyka |
| Dostępność dla osób z błędami w historii: Większa tolerancja dla incydentalnych opóźnień wpisanych do BIK w przeszłości. | Skrajnie wysokie koszty całkowite: Oferty zawsze zbliżają się do ustawowych limitów lichwy. |
| Szybkość procesu: Zautomatyzowane systemy weryfikacji przez otwartą bankowość pozwalają na wydanie decyzji w kilkanaście minut. | Ogromne ryzyko oszustw i wyłudzeń: Zwłaszcza przy wyszukiwaniu ofert “bez baz i z komornikiem” na portalach ogłoszeniowych. |
| Brak konieczności papierowych zaświadczeń: Systemy analizują realne wpływy na konto (np. z umów śmieciowych, świadczeń). | Wysokie ryzyko pętli zadłużenia: Krótki czas spłaty (zwykle 30 dni) nierzadko przewyższa możliwości płynnościowe wnioskodawcy. |
Dla kogo jest to rozwiązanie, a kto powinien go bezwzględnie unikać?
Omawiane rozwiązanie nie jest uniwersalnym produktem finansowym. Instytucje pożyczkowe celują w bardzo konkretny profil klienta.
Kto może rozważyć to rozwiązanie (przy zachowaniu ostrożności)?
Osoby posiadające stabilne i udokumentowane dochody pozwalające na bezpieczną spłatę kapitału i wysokiej prowizji, u których powodem odrzucenia wniosku bankowego był np. zamknięty już, ale widoczny w BIK incydent z opóźnieniem w spłacie kredytu studenckiego, a nie aktualna, strukturalna niewypłacalność.
Kto musi bezwzględnie unikać tego rozwiązania?
- Osoby spłacające jedną chwilówkę drugą. Jest to definicja pętli zadłużenia. Koszty rosną w tempie geometrycznym, a bankructwo staje się nieuniknione.
- Osoby bez stabilnego dochodu. Nadzieja na nagły przypływ gotówki w ciągu 30 dni to najgorsza podstawa do wzięcia drogiej pożyczki.
- Osoby z aktywną egzekucją komorniczą. W 99% przypadków legalna, działająca zgodnie z prawem firma odrzuci taki wniosek, ponieważ zablokowane przez komornika konto uniemożliwia spłatę zobowiązania. Ogłoszenia obiecujące gotówkę dla osób z komornikiem to niemal wyłącznie oszustwa.
Bezpieczne alternatywy dla chwilówek bez baz
Zamiast sięgać po najdroższe opcje na rynku, osoby z problemami kredytowymi powinny rozważyć sankcję kredytu darmowego wobec obecnych umów, upadłość konsumencką lub ugodę z dotychczasowymi wierzycielami.
Jeśli tradycyjne źródła zawodzą, zaciąganie wysoko oprocentowanego długu nie jest rozwiązaniem. Co można zrobić zamiast tego?
- Renegocjacja z obecnymi wierzycielami (Ugoda): Banki i firmy windykacyjne zazwyczaj wolą rozłożyć dług na mniejsze raty, niż ponosić koszty postępowań egzekucyjnych.
- Sankcja Kredytu Darmowego (SKD): Jeśli wcześniej zaciągnięta pożyczka pozabankowa zawiera błędy prawne w umowie, pożyczkobiorca może po złożeniu odpowiedniego oświadczenia zwrócić sam pożyczony kapitał, bez odsetek i prowizji. To potężne narzędzie ochrony konsumenta.
- Kredyt konsolidacyjny z poręczycielem: Jeśli to możliwe, zabezpieczenie spłaty przez wiarygodnego żyranta może otworzyć drzwi do tańszego finansowania w tradycyjnym banku.
- Upadłość konsumencka: Dla osób, u których spirala zadłużenia uniemożliwia normalne funkcjonowanie, polskie prawo przewiduje proces oddłużenia sądowego, który zatrzymuje windykację.
Najczęściej zadawane pytania (FAQ)
Czy dostanę pożyczkę pozabankową mając aktywnego komornika?
Szansa na uzyskanie finansowania u legalnej firmy pożyczkowej zarejestrowanej w KNF z aktywnym zajęciem komorniczym jest bliska zeru. Obowiązujące algorytmy (m.in. weryfikacja rachunku bankowego) natychmiast wychwytują brak środków do życia. Osoby obiecujące takie pożyczki to najczęściej wyłudzacze.
Jak sprawdzić firmę w rejestrze KNF?
Należy wejść na stronę internetową Komisji Nadzoru Finansowego (knf.gov.pl) i wyszukać podmiot w Rejestrze Instytucji Pożyczkowych (RIP) używając numeru KRS, NIP lub pełnej nazwy firmy. Brak firmy w rejestrze to sygnał, by natychmiast przerwać wniosek.
Co zrobić w przypadku oszustwa na przedpłatę?
Należy niezwłocznie zgłosić zawiadomienie o możliwości popełnienia przestępstwa na Policję oraz skontaktować się ze swoim bankiem, próbując cofnąć lub zareklamować wykonany przelew.
Czy mogę zrezygnować z podpisanej umowy?
Tak. Zgodnie z Ustawą o kredycie konsumenckim, każdy konsument ma 14 dni na odstąpienie od umowy pożyczki bez podania przyczyny. Należy wysłać oświadczenie (najlepiej listem poleconym lub elektronicznie na wskazany adres), a następnie w ciągu 30 dni zwrócić sam pożyczony kapitał.
Podsumowanie końcowe
Poszukiwanie pożyczki pozbawionej standardowych mechanizmów weryfikacji to krok wysokiego ryzyka. Choć legalne firmy pożyczkowe, posiadające wpis do rejestru KNF, dysponują elastyczniejszą oceną zdolności kredytowej i często pomijają BIK na rzecz innych baz lub otwartej bankowości, to ich produkty należą do najdroższych na rynku. Decyzja o skorzystaniu z takiego finansowania musi być podyktowana krytyczną analizą własnych, pewnych dochodów. Ucieczka przed jednym długiem w kolejny – droższy i krótszy w spłacie – to scenariusz gwarantujący utratę płynności finansowej. Przede wszystkim jednak kluczowa jest ochrona własnych danych osobowych oraz kategoryczne odrzucanie jakichkolwiek żądań wniesienia opłat przed uruchomieniem środków.
Źródła (References)
- [Ustawa o kredycie konsumenckim z dnia 12 maja 2011 r.]Instytucja: Sejm Rzeczypospolitej Polskiej (Internetowy System Aktów Prawnych – ISAP)
Dokument: Tekst jednolity Ustawy o kredycie konsumenckim
URL: https://isap.sejm.gov.pl/isap.nsf/DocDetails.xsp?id=wdu20111260715
- [Rejestr Pośredników Kredytowych i Instytucji Pożyczkowych]Instytucja: Komisja Nadzoru Finansowego (KNF)
Dokument: Wyszukiwarka podmiotów
- [Przepisy antylichwiarskie i ochrona konsumenta na rynku finansowym]Instytucja: Urząd Ochrony Konkurencji i Konsumentów (UOKiK)
Dokument: Kampanie edukacyjne i wyjaśnienia dotyczące pożyczek pozabankowych
URL: https://uokik.gov.pl
Ostatnia aktualizacja: 2026-10-03 przez Mateusz Wiśniewski
