
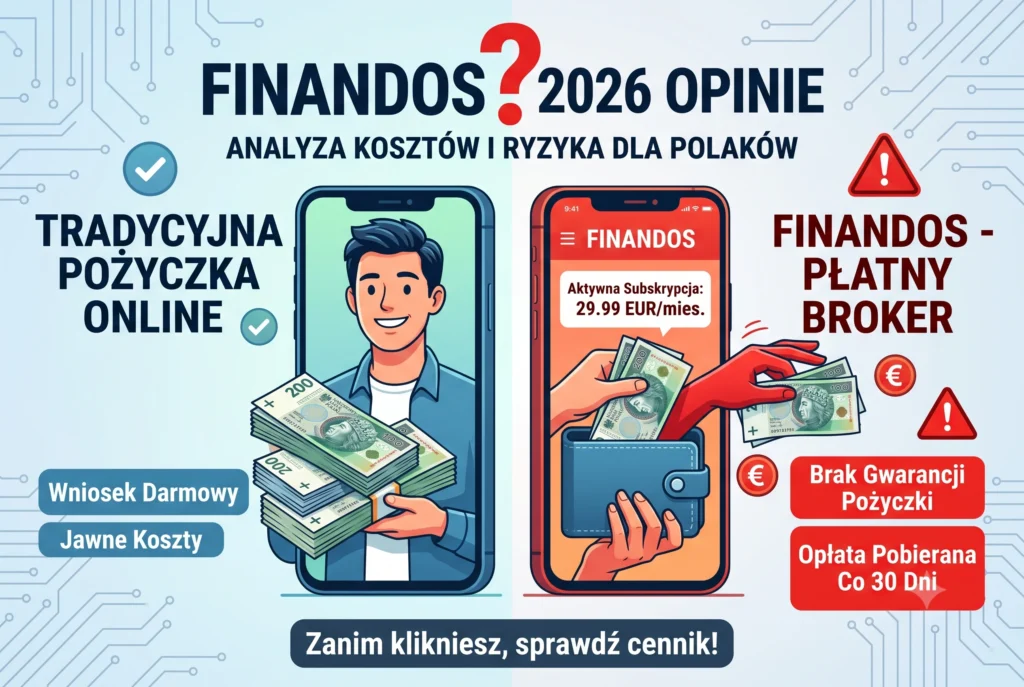
Poszukiwanie szybkiego finansowania online często prowadzi konsumentów do ofert, które na pierwszy rzut oka wyglądają jak standardowe pożyczki. Finandos reklamuje się możliwością uzyskania od 100 zł do nawet 30 000 zł, obiecując szybką decyzję. Problem pojawia się w momencie, gdy wnioskujący orientuje się, że z jego konta zniknęły środki, a żadna pożyczka nie została przyznana. Zjawisko to wynika z faktu, że podmiot ten działa w modelu płatnego pośrednictwa. Niniejsza analiza wyjaśnia, na jakiej zasadzie operuje platforma, jakie zgody wymusza na etapie rejestracji i jak przepisy polskiego prawa mają się do zagranicznego brokera.
Podsumowanie:
Finandos nie jest firmą pożyczkową, lecz płatnym, litewskim brokerem zarządzanym przez spółkę UAB Global Ad Links. Serwis nie wypłaca środków, a jedynie przekazuje dane klienta do zewnętrznych partnerów (instytucji finansowych). Aby złożyć wniosek, użytkownik musi podpiąć kartę płatniczą, z której po 3-dniowym okresie próbnym za 0,10 EUR, uruchamiana jest automatyczna subskrypcja wynosząca 29,99 EUR (ok. 130 PLN) co 30 dni. Uiszczenie opłaty nie gwarantuje przyznania pożyczki, a kwota nie jest zwracana. Przed rejestracją należy ocenić, czy płacenie pośrednikowi za dostęp do ogólnodostępnych ofert ma uzasadnienie finansowe.
| Pytanie pożyczkobiorcy | Stan faktyczny (Current finding) | Dlaczego to ważne |
| Kto pożycza pieniądze? | Zewnętrzne firmy, nie platforma. | Umowę pożyczkową podpisujesz z zupełnie innym podmiotem, który dyktuje właściwe RRSO i zasady spłaty. |
| Czy to legalny podmiot w KNF? | Nie. To litewska spółka, brak wpisu w polskim Rejestrze Instytucji Pożyczkowych. | Płatny pośrednik podlega innej jurysdykcji; Rzecznik Finansowy w Polsce ma ograniczone możliwości interwencji. |
| Ile kosztuje korzystanie? | Okres próbny 0,10 EUR (3 dni), następnie 29,99 EUR co 30 dni. | Opłata jest cykliczna i pobierana automatycznie z podpiętej karty – nawet przy negatywnej decyzji kredytowej. |
| Czy platforma bada bazy dłużników? | Proces przeprowadza pożyczkodawca końcowy (w BIK, KRD, ERIF). | Broker jedynie udostępnia profil; nie omija twardych weryfikacji kredytowych ustawowo wymaganych w Polsce. |
Czy Finandos to legalna firma wpisana do rejestru KNF?
Nie. Finandos nie figuruje w Rejestrze Instytucji Pożyczkowych prowadzonym przez KNF, ponieważ nie jest pożyczkodawcą. Właścicielem serwisu jest spółka UAB Global Ad Links, zarejestrowana na Litwie, działająca jako pośrednik cyfrowy.
W polskim systemie prawnym każda firma udzielająca kredytów konsumenckich (tzw. instytucja pożyczkowa) musi być zarejestrowana w Komisji Nadzoru Finansowego (KNF) jako podmiot podlegający ustawie o kredycie konsumenckim i ustawie antylichwiarskiej. Ponieważ Finandos nie wykłada własnego kapitału na finansowanie klientów, nie podlega tym rygorystycznym wymogom w ten sam sposób co bezpośredni wierzyciel.
Legalnym właścicielem serwisu, według danych podanych na stronie, jest UAB Global Ad Links z siedzibą w Wilnie (ul. Naugarduko 68-3). Oznacza to, że jest to legalnie zarejestrowany podmiot gospodarczy na Litwie, ale nie posiada statusu nadzorowanej polskiej instytucji finansowej. Konsument szukający pomocy u Rzecznika Finansowego w przypadku problemów z zagranicznym brokerem napotka znacznie dłuższą i bardziej skomplikowaną procedurę reklamacyjną.
Jak działa system subskrypcji i ukrytych opłat?
Finandos działa jako płatny agregator ofert. Zgodnie z oficjalnym cennikiem, platforma pobiera 0,10 EUR za pierwsze 3 dni kalendarzowe, a następnie automatycznie obciąża kartę na kwotę 29,99 EUR co 30 dni.
To najważniejszy aspekt, na który musi uważać każdy pożyczkobiorca. Analiza warunków regulaminu publikowanego na stronie wskazuje jasno: to klient ponosi koszty działania systemu “dobierającego” pożyczkę. Proces wygląda następująco:
-
Rejestracja wymaga wpisania pełnych danych osobowych, numeru PESEL oraz telefonu.
-
Zamiast standardowej metody potwierdzania tożsamości (np. szybkiego logowania Kontomatik), serwis prosi o podanie danych karty debetowej lub kredytowej (w tym numeru CVV).
-
Aktywacja konta wiąże się z opłatą symboliczną, która usypia czujność klienta (0,10 EUR).
-
Po upływie zaledwie 3 dni uruchamia się model płatności odnawialnej (recurring billing).
Z dokumentacji wynika jednoznacznie: pobrana opłata serwisowa nie jest zwracana nawet w sytuacji, w której wszystkie firmy partnerskie odrzucą wniosek klienta z powodu braku zdolności kredytowej.
Weryfikacja karty: Zabezpieczenie czy mechanizm poboru opłat?
Podanie danych karty płatniczej w serwisie Finandos służy głównie autoryzacji przyszłych obciążeń. Nie jest to jedynie techniczny proces “potwierdzenia tożsamości”, znany z legalnych polskich firm pożyczkowych.
Większość polskich pożyczkodawców weryfikuje tożsamość poprzez przelew 1 grosza, weryfikację AIS (Open Banking) lub aplikację mObywatel. Mechanizmy te służą wyłącznie upewnieniu się, że nikt nie wyłudza kredytu na skradziony dowód osobisty. Wymóg podania pełnych danych karty płatniczej przez pośrednika służy tokenizacji karty. Mechanizm ten pozwala zagranicznemu operatorowi obciążać rachunek klienta niezależnie od tego, czy na koncie znajduje się wypłacona kwota pożyczki.
Ile wynosi RRSO i na co uważać przy “Darmowej pożyczce”?
Platforma promuje oferty o RRSO od 0% do 365%. Rzeczywista Roczna Stopa Oprocentowania dotyczy jednak wyłącznie umowy z zewnętrznym pożyczkodawcą i całkowicie ignoruje prowizję (ok. 130 PLN) pobraną przez brokera.
Gdy konsument przegląda oferty “Pierwsza pożyczka za darmo” (promocja ustawowa obwarowana terminową spłatą), zakłada, że odda dokładnie tyle, ile pożyczył.
Przykład finansowy z udziałem płatnego pośrednika wygląda jednak inaczej:
-
Wnioskowana kwota: 1 000 PLN na 30 dni.
-
Koszty pożyczkodawcy końcowego (RRSO 0%): 0 PLN.
-
Koszty subskrypcji Finandos: 29,99 EUR (ok. 130 PLN).
-
Rzeczywisty koszt pieniądza dla pożyczkobiorcy: Zamiast darmowego kapitału, klient płaci 13% w skali miesiąca, co drastycznie obniża opłacalność jakiejkolwiek promocji.
Zgodnie z polską ustawą antylichwiarską, pożyczkodawca musi sztywno trzymać się maksymalnych pozaodsetkowych kosztów kredytu. Opłata pobrana przez zewnętrznego, zagranicznego brokera zazwyczaj wymyka się jednak tym wyliczeniom w formularzu informacyjnym.
Co się stanie w przypadku braku spłaty? (Windykacja i bazy dłużników)
Brak spłaty samej subskrypcji zatrzymuje usługę dopasowywania. Jednak jeśli nie spłacisz zaciągniętej u partnera pożyczki, to docelowy wierzyciel – a nie Finandos – naliczy odsetki karne i rozpocznie windykację.
Ważne jest oddzielenie dwóch ścieżek prawnych:
-
Subskrypcja (Finandos): Jeśli zablokujesz kartę i na koncie nie będzie środków do pokrycia 29,99 EUR, subskrypcja po prostu nie zostanie pobrana, a Twoje konto w serwisie pośrednika straci status premium.
-
Umowa pożyczki: Jeśli otrzymasz finansowanie od zewnętrznej firmy pożyczkowej i spóźnisz się choćby jeden dzień, nastąpi zerwanie warunków promocyjnych. Wierzyciel naliczy maksymalne odsetki za opóźnienie (obecnie dwukrotność stopy referencyjnej NBP plus 5,5 punktu procentowego). Rozpocznie się standardowa windykacja oraz wpisy do Biur Informacji Gospodarczej (KRD, ERIF, BIG InfoMonitor) i BIK.
Jak chronić swoje interesy? (Odstąpienie od umowy)
Pożyczkobiorca ma prawo odstąpić od umowy o kredyt konsumencki w ciągu 14 dni. Trzeba pamiętać, aby oprócz zerwania umowy z wierzycielem, usunąć swoją kartę płatniczą z panelu Finandos.
Wysłanie oświadczenia o odstąpieniu od umowy do samej instytucji finansowej zwraca nam koszty przygotowawcze i prowizje (klient oddaje tylko pożyczony kapitał plus symboliczne odsetki za dni, w których dysponował pieniędzmi). Nie skutkuje to jednak automatycznym wyłączeniem poboru środków przez litewską platformę. Aby wstrzymać koszty 29,99 EUR, należy wejść w profil użytkownika Finandos i anulować subskrypcję przed zakończeniem pierwszych 3 dni próbnych.
Opinie klientów o Finandos – z czego wynikają skargi?
Znaczna część negatywnych opinii dotyczy “znikających środków” z konta bankowego. Wnioskujący, którzy nie zapoznają się z cennikiem i regulaminem, mylnie traktują podpięcie karty jako standardową weryfikację.
Analiza przestrzeni publicznej dowodzi, że główny zarzut wobec tego modelu biznesowego skupia się wokół przejrzystości operacji. Komentarze z internetowych forów czy portali recenzenckich (np. na niezależnych porównywarkach) powielają ten sam problem: klient potrzebował 500 złotych na przetrwanie do pierwszego, odrzucono mu wniosek, ale system i tak zablokował i pobrał na karcie równowartość około 130 PLN.
Z drugiej strony, algorytmy tego typu serwisów faktycznie potrafią szybko rozesłać profil kredytowy do dziesiątek współpracujących partnerów, zwiększając szanse na akceptację dla osób, które otrzymały odmowy u głównych rynkowych graczy.
Plusy i minusy
Plusy:
-
Jeden wniosek przesyłany automatycznie do szerokiej bazy pożyczkodawców pozabankowych.
-
System działa 24/7.
-
Szansa dla osób odrzuconych w standardowych procesach scoringowych w wybranych firmach.
Minusy:
-
Wysoki koszt usługi: 29,99 EUR miesięcznie automatycznie potrącane z karty.
-
Brak jakiejkolwiek gwarancji otrzymania pożyczki (opłata pobierana w ciemno).
-
Zagraniczny podmiot prawny niepodlegający polskiemu Rejestrowi KNF.
-
Opłata drastycznie zawyża faktyczny koszt tanich pożyczek na małe kwoty.
Kto powinien uważać na tę ofertę?
Na korzystanie z płatnych pośredników powinny uważać w szczególności osoby znajdujące się na granicy pętli zadłużenia. Jeśli brakuje Ci środków na terminową spłatę obecnych rat, blokowanie na karcie dodatkowych 130 PLN tylko za możliwość otrzymania ofert mija się z celem. Dla zdecydowanej większości polskich konsumentów bezpieczniejszym i tańszym rozwiązaniem jest samodzielne wnioskowanie na stronach certyfikowanych instytucji pożyczkowych, gdzie wypełnienie formularza wniosku jest ustawowo darmowe.
Często zadawane pytania (FAQ)
Czy Finandos weryfikuje BIK i bazy dłużników?
Sama platforma pośrednicząca pobiera dane niezbędne do sprofilowania. Jednak każdy pożyczkodawca końcowy, do którego trafia wniosek, ma prawny obowiązek ocenienia zdolności kredytowej i zrobi to poprzez weryfikację polskiego BIK-u oraz biur takich jak KRD czy BIG InfoMonitor.
Jak zrezygnować z subskrypcji w Finandos?
Z subskrypcji najlepiej zrezygnować od razu po podjęciu decyzji, logując się do swojego profilu na stronie internetowej platformy, i wykasowując z niego autoryzowaną kartę płatniczą, ewentualnie blokując tego typu płatności w swojej bankowości elektronicznej. Należy to zrobić przed upływem 3-dniowego, próbnego okresu rozliczeniowego.
Czy mogę zażądać zwrotu 29,99 EUR, jeśli nie otrzymałem pożyczki?
Regulamin serwisu wyraźnie stanowi, że uiszczona opłata jest wynagrodzeniem za świadczoną usługę “doboru ofert” i przygotowania scoringu. Pobrana opłata nie podlega więc automatycznemu zwrotowi z powodu negatywnych decyzji kredytowych ze strony firm partnerskich.
Źródła (References)
-
KNFInstytucja: Komisja Nadzoru FinansowegoDokument: Rejestr Instytucji Pożyczkowych (Weryfikacja podmiotów w Polsce)
-
FinandosInstytucja: UAB Global Ad LinksDokument: Regulamin i cennik usług pośrednictwa kredytowego (wersja polska)
-
ISAPInstytucja: Kancelaria Sejmu RPDokument: Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim
Ostatnia aktualizacja: 2026-10-02 przez Mateusz Wiśniewski
