
Brak środków na terminową spłatę pożyczki pozabankowej to sytuacja, która budzi ogromny stres, często potęgowany przez agresywne komunikaty ostrzegawcze wysyłane przez pożyczkodawców. Należy jednak pamiętać, że proces odzyskiwania należności w Polsce jest ściśle uregulowany przez prawo. Niespłacenie chwilówki w 2026 roku nie skutkuje natychmiastową wizytą komornika ani więzieniem – to mit często wykorzystywany do zastraszania konsumentów. Konsekwencje to przede wszystkim dodatkowe koszty odsetkowe, wpisy do rejestrów dłużników oraz uporczywa windykacja. Największym błędem, jaki można w tej sytuacji popełnić, jest unikanie kontaktu z wierzycielem lub, co gorsza, zaciąganie kolejnych szybkich pożyczek na spłatę obecnych, co stanowi prostą drogę do pętli zadłużenia.
Podsumowanie:
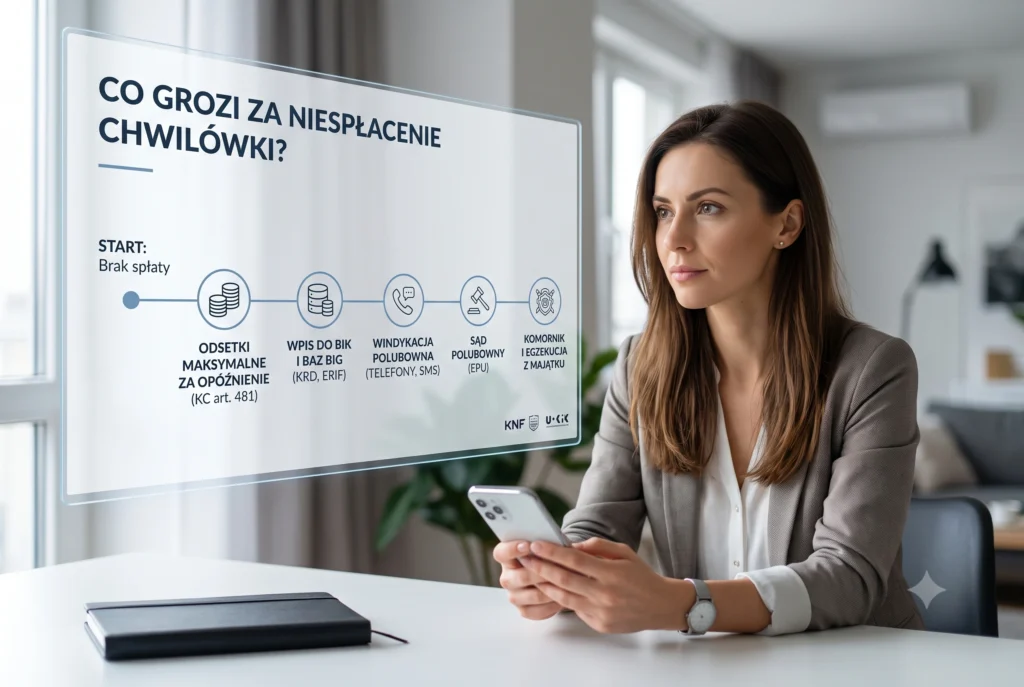
Niespłacenie chwilówki w terminie uruchamia wieloetapowy, uregulowany prawnie proces. W pierwszej kolejności pożyczkodawca nalicza odsetki maksymalne za opóźnienie oraz rozpoczyna windykację polubowną. Zgodnie z polskim prawem (2026), firmy pożyczkowe nie mogą nakładać na dłużnika dowolnych opłat za wezwania do zapłaty (tzw. opłat windykacyjnych), które przekraczałyby ustawowe limity kosztów. Jeśli dług nie zostanie spłacony, po spełnieniu warunków formalnych (m.in. upływie 30 dni od wezwania), dane pożyczkobiorcy trafiają do baz BIG (np. KRD, ERIF) oraz BIK, co drastycznie obniża zdolność kredytową. Brak spłaty na etapie polubownym prowadzi do skierowania sprawy do e-Sądu, a ostatecznie – po uzyskaniu klauzuli wykonalności – do egzekucji komorniczej. Podstawową zasadą bezpieczeństwa jest unikanie tzw. “rolowania” długów i próba zawarcia ugody.
| Aspekt rozwiązania | Stan faktyczny / Prawo w 2026 | Dlaczego to ważne |
| Koszty opóźnienia | Ograniczone prawnie do odsetek maksymalnych za opóźnienie (Kodeks cywilny). | Chroni to przed sztucznym pompowaniem długu opłatami rzędu kilkuset złotych za “monity”. |
| Wpisy do baz (BIK, BIG) | Wpis do BIG (np. KRD) wymaga długu min. 200 zł i upływu min. 30 dni od wysłania wezwania. | Nawet niewielka, zapomniana chwilówka skutecznie zablokuje szansę na kredyt hipoteczny, raty czy abonament. |
| Sąd i Komornik | Wymaga nakazu zapłaty (najczęściej z EPU) i prawomocnej klauzuli wykonalności. | Masz 14 dni na wniesienie sprzeciwu od nakazu zapłaty, co często zmusza firmę do udowodnienia roszczeń. |
| Praktyki windykacyjne | Nękanie, telefony do pracodawcy, czy zastraszanie są niezgodne z prawem (UOKiK, KK). | Masz prawo złożyć skargę na firmę pożyczkową lub windykatora, jeśli przekracza on uprawnienia. |
Co się dzieje w pierwszych dniach po terminie spłaty chwilówki?
W pierwszych dniach opóźnienia firma pożyczkowa uruchamia windykację wewnętrzną (telefony, SMS-y, e-maile) oraz zaczyna naliczać odsetki za opóźnienie. Pożyczkodawca może kontaktować się z dłużnikiem, jednak nie ma prawa do działań noszących znamiona uporczywego nękania.
Od razu po przekroczeniu terminu wskazanego w umowie pożyczki, systemy instytucji pożyczkowych automatycznie zmieniają status zobowiązania. Pierwszy etap to tzw. windykacja polubowna (miękka). Dłużnik zaczyna otrzymywać przypomnienia o konieczności uregulowania salda.
W tym czasie większość legalnie działających i zarejestrowanych w KNF firm pożyczkowych proponuje rozwiązanie problemu poprzez przedłużenie terminu spłaty (tzw. refinansowanie). Należy jednak zachować ekstremalną ostrożność, ponieważ koszty refinansowania mogą być zbliżone do kosztów udzielenia nowej pożyczki i nie pomniejszają one kapitału początkowego. Czasami bezpieczniejszym wyjściem jest jasne poinformowanie wierzyciela o przejściowych problemach i złożenie wniosku o rozłożenie zadłużenia na raty.
Ile maksymalnie zapłacisz? (Koszty i karne odsetki w 2026 roku)
W 2026 roku koszty niespłacenia pożyczki ograniczają się głównie do kapitału, podstawowych kosztów z umowy oraz odsetek maksymalnych za opóźnienie, obliczanych na podstawie stopy referencyjnej NBP (art. 481 § 2[1] KC). Firmy nie mogą doliczać arbitralnych opłat za wezwania.
Przed laty firmy pożyczkowe zarabiały potężne kwoty na tzw. opłatach windykacyjnych (np. 50 zł za każdy wysłany list, 30 zł za SMS). Zgodnie z obecnymi przepisami, takie praktyki są nielegalne, co wielokrotnie potwierdzał Urząd Ochrony Konkurencji i Konsumentów (UOKiK).
Dług po terminie rośnie w sposób kontrolowany ustawowo. Wzór na odsetki maksymalne za opóźnienie to: dwukrotność sumy stopy referencyjnej NBP i 5,5 punktu procentowego. Nawet przy wysokich stopach procentowych, miesięczny przyrost zadłużenia z tytułu odsetek od kwoty np. 3000 zł wynosi zazwyczaj kilkadziesiąt złotych, a nie kilkaset. Doliczane mogą być także udokumentowane koszty sądowe i koszty zastępstwa procesowego, ale dopiero na etapie postępowania w sądzie.
Kiedy niespłacona chwilówka trafia do BIK i rejestrów dłużników (KRD, ERIF)?
Dane o opóźnieniu trafiają do BIK automatycznie po minięciu terminu. Natomiast wpis do Biur Informacji Gospodarczej (KRD, ERIF, BIG InfoMonitor) wymaga łącznego spełnienia warunków: dług minimum 200 zł, zwłoka 30 dni oraz upłynięcie 30 dni od wysłania ostatecznego wezwania.
Wpisy do baz dłużników to jedna z najbardziej dotkliwych sankcji za brak spłaty. Instytucje pożyczkowe raportują status zobowiązania do Biura Informacji Kredytowej (BIK). Opóźnienie powyżej 30, a tym bardziej 60 dni, zostawia trwały ślad w historii kredytowej. Jeśli opóźnienie przekroczy 60 dni, a firma poinformuje konsumenta o zamiarze przetwarzania danych bez jego zgody (i minie kolejne 30 dni), negatywny wpis będzie widoczny dla wszystkich banków w Polsce przez 5 lat od momentu uregulowania długu.
Jeśli chodzi o bazy BIG (Krajowy Rejestr Długów, ERIF, BIG InfoMonitor), firma pożyczkowa lub zewnętrzna firma windykacyjna może wpisać tam dłużnika (konsumenta), gdy:
-
Zobowiązanie jest wymagalne od co najmniej 30 dni.
-
Kwota zaległości to co najmniej 200 zł.
-
Upłynął miesiąc od wysłania listem poleconym lub doręczenia wezwania do zapłaty zawierającego ostrzeżenie o zamiarze wpisu.Obecność w BIG blokuje m.in. wzięcie sprzętu na raty, podpisanie umowy z operatorem komórkowym czy wynajem mieszkania przez profesjonalne agencje.
Czym jest windykacja i jak bronić się przed nękaniem?
Windykator to nie komornik. Nie ma prawa wejść do mieszkania, zająć majątku, informować sąsiadów ani pracodawcy o długu. Agresywna windykacja, groźby i telefony o dziwnych porach podlegają pod przepisy o uporczywym nękaniu (stalkingu) z kodeksu karnego.
W przypadku dłuższego braku spłaty, pierwotny wierzyciel (firma pożyczkowa) często decyduje się na tzw. cesję wierzytelności. Dług kupuje fundusz sekurytyzacyjny lub zewnętrzna firma windykacyjna. Nowy podmiot rozpoczyna własne działania kontaktowe.
Należy znać granice prawa:
-
Windykator może kontaktować się z dłużnikiem w celu zawarcia ugody lub spłaty.
-
Nie może używać gróźb karalnych, wywierać presji psychicznej ani nękać telefonami po kilkanaście razy dziennie.
-
Nie może udzielać informacji o zadłużeniu osobom trzecim (rodzinie, sąsiadom, pracodawcy) – jest to złamanie tajemnicy zawodowej i przepisów o ochronie danych osobowych.
Jeśli padniesz ofiarą takich praktyk, masz prawo zgłosić zawiadomienie na policję oraz skargę do UOKiK lub Rzecznika Finansowego.
Kiedy sprawa o niespłaconą pożyczkę trafia do e-Sądu i komornika?
Gdy windykacja zawodzi, sprawa najczęściej trafia do EPU (e-Sąd w Lublinie). E-Sąd wydaje nakaz zapłaty bez rozprawy. Dłużnik ma 14 dni na sprzeciw. Jeśli tego nie zrobi, nakaz zyskuje klauzulę wykonalności i trafia do komornika.
Egzekucja komornicza to ostateczność i nie następuje z dnia na dzień. Proces ten zajmuje zazwyczaj od kilku miesięcy do nawet ponad roku od momentu wymagalności długu.
-
EPU (Elektroniczne Postępowanie Upominawcze): Wierzyciel składa pozew online. Rozprawy nie ma. Asesor sądowy bada dokumenty pobieżnie i zazwyczaj wydaje elektroniczny nakaz zapłaty, który przychodzi listem poleconym na adres dłużnika.
-
Sprzeciw: Kluczowy moment. Od daty odbioru listu z e-Sądu masz 14 dni na wniesienie sprzeciwu. Wystarczy jednozdaniowe pismo (“Wnoszę sprzeciw od nakazu zapłaty…”), aby nakaz stracił moc, a sprawa trafiła do zwykłego sądu rejonowego, gdzie wierzyciel musi udowodnić faktyczne koszty pożyczki (co bywa dla firm pożyczkowych trudne).
-
Komornik: Tylko w przypadku braku reakcji z Twojej strony, nakaz z e-Sądu uprawomocni się. Z klauzulą wykonalności wierzyciel udaje się do komornika. Komornik jako jedyny urzędnik państwowy ma prawo zablokować konta bankowe (system OGNIVO), zająć część wynagrodzenia za pracę (z zachowaniem kwoty wolnej od potrąceń) czy zwrot podatku.
Pętla zadłużenia i refinansowanie – na co najbardziej uważać?
Największym błędem dłużnika jest branie kolejnych chwilówek na spłatę poprzednich lub korzystanie z płatnych opcji “refinansowania”, które generują ogromne koszty, ale nie zmniejszają długu, prowadząc do niebezpiecznej pętli zadłużenia.
Instytucje pożyczkowe często “rekomendują” spóźnialskim klientom opcję przedłużenia terminu (np. o 30 dni) za kwotę rzędu 20-25% kapitału pożyczki. Oznacza to, że płacąc np. 600 zł za przesunięcie terminu spłaty 3000 zł, za miesiąc nadal masz do oddania 3000 zł. Zjawisko to potrafi zrujnować budżet domowy.
Polskie sądy i UOKiK bacznie przyglądają się takim mechanizmom (szczególnie rolowaniu pożyczek przez podmioty powiązane kapitałowo). Koszty refinansowania powinny wliczać się do limitu maksymalnych pozaodsetkowych kosztów kredytu, o czym często nieuczciwi pożyczkodawcy “zapominają”.
Jakie są bezpieczne i legalne rozwiązania dla dłużnika?
Zamiast uciekać przed problemem, złóż wniosek o układ ratalny u wierzyciela. Jeśli umowa była wadliwa, możesz skorzystać z Sankcji Kredytu Darmowego. W skrajnych sytuacjach gigantycznego zadłużenia opcją ostateczną pozostaje upadłość konsumencka.
-
Negocjacje rat: Wyślij pismo (lub e-mail) z prośbą o rozłożenie długu na raty. Zrób to, zanim sprawa trafi do sądu i wygeneruje koszty zastępstwa procesowego.
-
Sankcja Kredytu Darmowego (SKD): Jeśli umowa chwilówki łamała zapisy Ustawy o kredycie konsumenckim (np. błędy w wyliczeniu RRSO, brak wskazania wszystkich kosztów), na podstawie art. 45 tej ustawy możesz złożyć oświadczenie, po którym oddajesz wyłącznie pożyczony kapitał – bez żadnych prowizji i odsetek.
-
Upadłość konsumencka: W 2026 r. przepisy umożliwiają oddłużenie osobom fizycznym, które stały się niewypłacalne. Wiąże się to z utratą majątku (np. mieszkania), ale pozwala całkowicie przekreślić długi z chwilówek i zacząć od nowa.
FAQ – Najczęściej zadawane pytania
Czy za niespłacenie chwilówki można iść do więzienia?
Nie. W Polsce nie ma więzienia za długi cywilnoprawne. Wyjątkiem byłaby sytuacja, w której zaciągając pożyczkę z góry planowano jej nie spłacić, przedkładając fałszywe zaświadczenia o zarobkach (wtedy podlega to pod oszustwo – art. 286 Kodeksu karnego), jednak same problemy ze spłatą nie są przestępstwem.
Czy komornik może wejść na konto z powodu niespłaconej chwilówki bez wyroku sądu?
Absolutnie nie. Ani firma pożyczkowa, ani windykator nie mogą zająć środków. Może to zrobić wyłącznie komornik sądowy, a ten z kolei może działać tylko na podstawie wyroku/nakazu zapłaty zaopatrzonego w klauzulę wykonalności przez sąd.
Co zrobić, gdy windykator dzwoni do mojej pracy?
Jest to działanie niezgodne z prawem. W pierwszej kolejności wyślij oficjalne wezwanie do zaprzestania naruszania dóbr osobistych i przetwarzania danych niezgodnie z celem, grożąc zgłoszeniem sprawy na policję (art. 190a KK) oraz do Urzędu Ochrony Danych Osobowych (UODO).
Konkluzja
Konsekwencje braku spłaty chwilówki w terminie to proces, którym można zarządzać. Obejmuje on rosnące odsetki ustawowe za opóźnienie, negatywne wpisy w BIK i BIG oraz windykację, a ostatecznie ryzyko skierowania sprawy do sądu. Panika jest tu najgorszym doradcą, a zaciąganie kolejnych pożyczek na pokrycie rat niemal zawsze kończy się tragedią finansową w postaci pętli zadłużenia. Chronią Cię przepisy antylichwiarskie i konsumenckie – korzystaj z nich świadomie. Odbieraj korespondencję poleconą z e-Sądu, monitoruj ewentualne ukryte opłaty i w razie problemów dąż do negocjowania układu ratalnego bezpośrednio z firmą pożyczkową.
Źródła (References)
-
[Ustawa o kredycie konsumenckim]Instytucja: Sejm RP (Internetowy System Aktów Prawnych – ISAP)Dokument: Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim (Dz. U. 2011 Nr 126 poz. 715 z późn. zm.)
-
[Kodeks cywilny – Odsetki za opóźnienie]Instytucja: Sejm RP (Internetowy System Aktów Prawnych – ISAP)Dokument: Ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny (Dz. U. 1964 Nr 16 poz. 93 z późn. zm.)
-
[Rejestr Instytucji Pożyczkowych]Instytucja: Komisja Nadzoru Finansowego (KNF)Dokument: Wyszukiwarka podmiotów
Ostatnia aktualizacja: 2026-10-04 przez Mateusz Wiśniewski
