
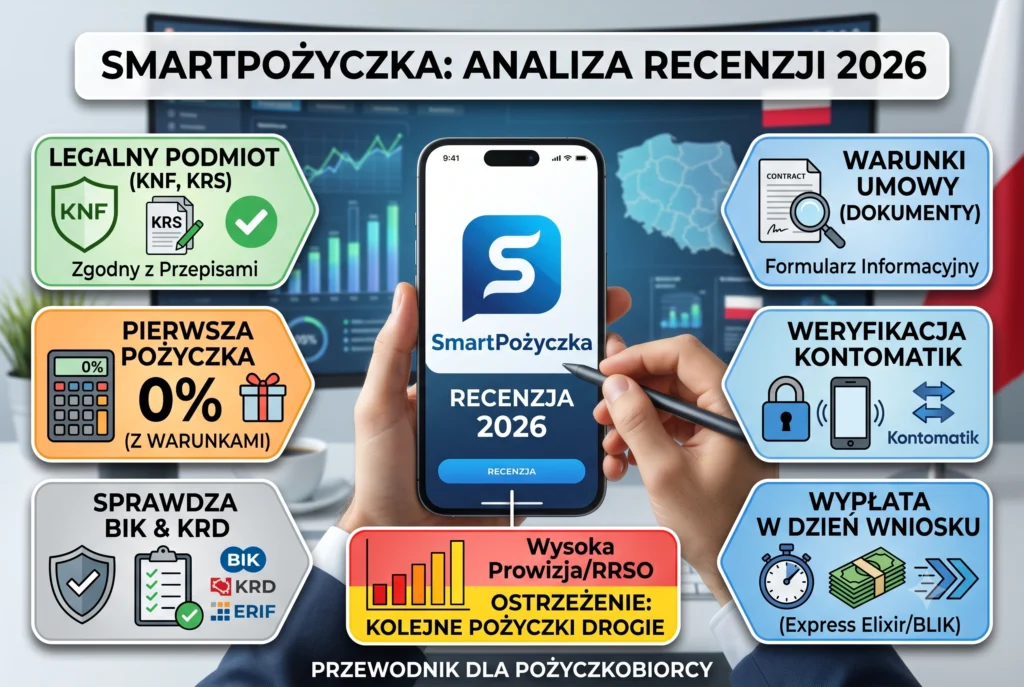
Wielu konsumentów poszukujących szybkiego zastrzyku gotówki trafia na ofertę marki Smart Pożyczka, kuszeni agresywnym marketingiem obiecującym “pierwszą pożyczkę za darmo”. Za fasadą prostego wniosku online kryje się jednak złożony mechanizm finansowy. Niniejsza recenzja to niezależna analiza oparta na dokumentacji, umowach ramowych oraz przepisach obowiązujących w 2026 roku. Sprawdzamy w niej, kto faktycznie udziela finansowania, czy instytucja weryfikuje historię w BIK, z jakimi realnymi kosztami wiąże się opóźnienie w spłacie oraz jakie mechanizmy windykacyjne są uruchamiane wobec dłużników. Naszym celem jest dostarczenie weryfikowalnych faktów, które pozwolą oddzielić język marketingowy od rygorystycznych zapisów w tabeli opłat i prowizji.
Podsumowanie:
Smart Pożyczka to internetowa platforma pożyczkowa zarządzana przez Aventus Group Sp. z o.o., pełniąca w świetle prawa funkcję pośrednika. Promocja “pierwsza pożyczka za darmo” funkcjonuje zgodnie z prawem, lecz rabat ten bywa natychmiast anulowany w przypadku opóźnienia w spłacie nawet o jeden dzień. Wbrew starszym, krążącym w sieci forach opiniom, firma w 2026 roku ma ścisły obowiązek weryfikować wnioskodawców w BIK oraz rejestrach BIG (m.in. KRD). Największym ryzykiem dla pożyczkobiorcy nie jest samo otrzymanie środków, lecz wpadnięcie w pętlę wysoce kosztownych refinansowań. Przed podpisaniem umowy należy bezwzględnie przeliczyć, czy spłata pełnej kwoty (najczęściej po 30 dniach) zdoła zamknąć się w domowym budżecie.
| Pytanie pożyczkobiorcy | Stan faktyczny (Current finding) | Dlaczego to ważne |
| Kto udziela pożyczki? | Operatorem witryny jest Aventus Group Sp. z o.o. Zazwyczaj właściwym pożyczkodawcą na umowie jest spółka PIO Sp. z o.o. lub LTU Finance. | Z prawnego punktu widzenia umowę kredytową podpisujesz z konkretną spółką inwestycyjną, a nie z samą platformą informatyczną. |
| Czy sprawdzają BIK i KRD? | Tak, zaktualizowane przepisy prawa nałożyły obowiązek raportowania do BIK. Badane są również bazy długów takie jak KRD, ERIF i KBIG. | Nieuregulowane zaległości z innych parabanków lub faktur na 99% poskutkują odrzuceniem wniosku. |
| Ile wynosi RRSO? | Wynosi 0% dla nowych klientów w promocji. Z kolei oprocentowanie dla stałych klientów osiąga poziomy limitów ustawowych (często przekracza 300%). | Koszt drugiej i kolejnej pożyczki jest potężny, stąd poleganie na tej firmie długoterminowo jest niebezpieczne. |
| Jak weryfikowana jest tożsamość? | Zautomatyzowanie poprzez narzędzie Kontomatik (otwarta bankowość) bądź tradycyjnie przelewem weryfikacyjnym na kwotę 1 grosza. | Aplikacja sprawdza zarówno dane osobowe z konta, jak i historię codziennych przychodów oraz wydatków. |
| Co w razie braku spłaty? | Naliczane są odsetki za opóźnienie, po czym odbywa się m.in. cesja długu (często do powiązanych spółek, np. Deltawise, Obligo). | Brak dyscypliny to pewność dodania spraw sądowych w postępowaniu e-sądowym (EPU). |
Czy Smart Pożyczka to legalna firma i kto wpisany jest do KRS?
Tak, Smart Pożyczka to w pełni legalna i rozpoznawalna marka finansowa na polskim rynku. Jest własnością Aventus Group Sp. z o.o. (KRS: 0000355948), pełniącej rolę pośrednika. Właściwymi podmiotami udzielającymi pożyczki, wpisanymi na listę KNF, są zazwyczaj stowarzyszone instytucje pokroju PIO Sp. z o.o. lub LTU Finance.
Analiza publicznie uregulowanej struktury podmiotu ukazuje klasyczny dla nowoczesnego sektora pożyczkowego układ prawny. Aventus Group Sp. z o.o., operująca z Białegostoku, świadczy całe technologiczne zaplecze – odpowiada za stronę internetową, kampanie marketingowe, jak również prowadzenie spraw z urzędu obsługi klienta. Formularz informacyjny wyraźnie wskazuje natomiast, że rzeczywisty kapitał w postaci pożyczki wykłada oddzielny pożyczkodawca docelowy. Co istotne z punktu widzenia bezpieczeństwa finansowego, każda ze wspomnianych firm figuruje na zatwierdzonej i stale aktualizowanej liście Instytucji Pożyczkowych prowadzonym bezpośrednio przez Komisję Nadzoru Finansowego (KNF). Należy z tego faktu wyciągnąć trzeźwy wniosek: KNF kontroluje wymogi administracyjne i przejrzystość procedur, ale nie stoi na straży atrakcyjności oferty. Marka działa legalnie, lecz zgodnie z prawem swobodnie eksploatuje najwyższe dopuszczalne progi kosztów prowizyjnych.
Ile naprawdę kosztuje pożyczka i ile wynosi RRSO?
Pierwsza zaciągnięta pożyczka o wybranej z suwaka kwocie często zwalnia z całkowitych prowizji (RRSO wynosi równe 0%). Złamanie tej zasady terminowości, jak i każde następne zobowiązanie, nakłada na pożyczkobiorcę bardzo surową, nierzadko sięgającą ustawowego maksimum marżę finansową (RRSO oscylujące wokół 312%).
Rozpatrując koszty obsługi oferowanej przez Smart Pożyczkę, trzeba na stałe wprowadzić podział kosztów na model promocyjny i standardowy. Zapisy pod dumnym sloganem “pierwsza pożyczka za darmo” są prawdziwe. Oznaczają w praktyce to, że pożyczając określoną kwotę (np. do 3000 złotych lub niekiedy 8000 złotych w zależności od aktualnej puli akcyjnej), spłaca się kapitał równy 1:1, nie dokładając prowizji czy odsetek kapitałowych. Skuteczność tego narzędzia w całości opiera się jednak na rygorze punktualności rzędu 30 dni. Opóźnienie zapłaty choćby o 24 godziny kasuje cały wymiar ulgi ze statusem natychmiastowym.
W warunkach, z jakimi przyjdzie zmierzyć się stałym, cyklicznym pożyczkobiorcom, umowa operuje maksymalnymi pozaodsetkowymi kosztami kredytu narzucanymi aktualną ustawą antylichwiarską. Dla standardowego, reprezentatywnego przykładu z pożyczką rzędu 5000 złotych oddawaną w 30 dni z regularną tabelą, realny zwrot wyniesie niemalże 600 złotych prowizji bazowej (kwoty te różnią się jednak zależnie od polityki rabatowej firmy – zawsze upewnij się zapoznając z “Formularzem Informacyjnym”).
Czy Smart Pożyczka weryfikuje bazę BIK i KRD?
Tak. Wbrew archiwalnym mitom, Smart Pożyczka weryfikuje konsumentów w bazach Biura Informacji Kredytowej (BIK) i systematycznie przekazuje tam raporty z działań ratalnych. Obok BIK, analizie podlegają czołowe rejestry dłużników – w tym KRD, ERIF i KBIG.
Z punktu widzenia procedury pozyskiwania gotówki kluczowe jest uświadomienie sobie zaktualizowanej formy polskiego prawa rynkowego (dotyczy to Ustawy o kredycie konsumenckim). Informacje zawarte w wieloletnich artykułach, jakoby istniały szeroko dostępne chwilówki “bez BIK”, można odłożyć do skansenu finansowego. Smart Pożyczka podlega wytycznym, których absolutnym fundamentem w drodze do poprawnej wyceny zdolności kredytowej jest stałe raportowanie zobowiązań do bazy BIK, nie tylko momentu opóźnień.
Rozpatrywanie wniosków przebiega z użyciem baz gospodarczych. Występowanie osoby wpisanej z niezapłaconym mandatem czy rachunkiem do KRD skutkuje szybkim i zazwyczaj automatycznym odrzuceniem prośby o wypłatę gotówki. Pobieranie jakiejkolwiek chwilówki staje się informacją jawną, więc proces pobierania finansów pozabankowych potrafi okresowo uniemożliwić zakwalifikowanie się do hipotecznego wyzwania w sektorze bankowym.
Jak wygląda weryfikacja i jak szybko otrzymasz pieniądze?
Weryfikacja opiera się w głównej mierze na aplikacji Kontomatik, otwartej bankowości, weryfikującej konto metodą zdalną, pobierając wyciąg rachunku. Alternatywnie dostępny jest mechanizm manualny sprowadzający się do przelania na wyznaczone konto kwoty 1 grosza.
Procedury przeciwdziałania fałszerstwom narzucają bardzo precyzyjne potwierdzanie faktu posiadania spersonalizowanego konta bankowego. Dla błyskawicznego obiegu danych Smart Pożyczka powiązała silnik algorytmów z technologią screen scrapingu zapewnioną poprzez system Kontomatik. Pożyczkobiorca loguje się z pomostu narzędzia wprost do elektronicznego panelu bankowego. Oprócz autoryzacji faktu istnienia pod imieniem i nazwiskiem, wyciągana jest trzeźwa statystyka operacji cyklicznych – czy w miesiącu pojawiają się dochody. System przechodzi płynnie do decyzji.
Dla grona mniej skłonnych do współdzielenia bazy historii wprowadzono tradycyjną metodę autoryzacyjną przez ręczny przelew w wysokości 1 grosza. Konto, z którego nadany zostaje sygnał, bezwzględnie musi pochodzić wyłącznie z solowego rachunku, należącego w stu procentach i zarejestrowanego przy pomocy tego samego peselu u wnioskodawcy (odpadają konta spółkowe i wspólne portfele u małżeństwa). Przy braku zakłóceń środki uruchomione i zaaprobowane u pożyczkodawcy mogą spłynąć przez szybkie szyny międzybankowe na konto docelowe.
Co się stanie w przypadku braku spłaty? (Windykacja i przedłużenia)
Pominięcie terminu rozliczenia natychmiast narzuca naliczenie karnych odsetek ustawowych za opóźnienie. Mechanizm systemowy zaproponuje szalenie drogą metodę “refinansowania”, w późniejszym scenariuszu dług trafia poprzez cesję między innymi pod skrzydła grupy Obligo lub Deltawise z finałem w e-sądzie.
Prawdziwy ciężar funkcjonowania produktu pozabankowego rozkłada się od momentu przekroczenia dnia zwrotu pożyczonego mienia. Procedura dochodzeniowa firmy przebiega we wręcz automatycznej chronologii. Panel platformowy w błyskawicznym trybie umożliwia opcję na uiszczenie raty prolongacyjnej zwanej pod przykrywką “refinansowaniem” operowanej przed podmiot współpracujący. Z weryfikacji prowadzonych przed doradców oddłużeniowych jasno wynika, że “kupowanie” 30 dni spokojnego snu nie zmniejsza rzeczywistego salda zadłużenia. Jest czystym generatorem strat finansowych klienta. Płacenie za procedurę potrafi pociągnąć miesięcznie na straty kwoty sięgające 10-14% kapitału kredytu, w kontraście z odsetkami za opóźnienie, które procentują ustawowo i drastycznie mniejszym systemem walutowym.
Gdy miną tygodnie zwłoki, na horyzoncie rysuje się procedura zbycia praw wierzytelności przez Smart Pożyczka w formie cesji rynkowej (dokumentacja i powiadomienia e-mail). Prowadzi to dokumenty pożyczkobiorcy w zasięg ramion Deltawise, a finalnie w progi e-sądu (EPU) przez powództwo grup z rejonu struktury Obligo, co jest o tyle kłopotliwe, że generuje koszty reprezentacji urzędowej i długu komorniczego.
Jakie prawa przed i po wypłacie gwarantuje ustawa?
Dzięki ustawom nadzorującym rynki, pożyczkobiorca posiada niezbywalne prawo na zadeklarowanie darmowego odstąpienia w ramach 14-dniowego okresu ochronnego. Posiada również nienaruszalny parasol prawny podczas ewentualnej wcześniejszej spłaty uprawniającej go do uzyskania pełnych wyliczeń pomniejszonego kapitału z racji prowizji początkowych.
Forma umowy w modelu internetowym (tzw. zawarcie na odległość) pociąga za sobą pełną skalę urzędowej pomocy dedykowanej dla kredytu konsumenckiego w formacie ratalnym.
-
Odstąpienie w 14 dni: Klient decydujący się na zmianę zapatrywań posiada dokładnie wytyczony limit dwutygodniowy od akceptacji umowy, na pomyślne zerwanie procedur. Dostarczenie wypełnionego powiadomienia wymusza w ciągu miesiąca rozliczeniowego zwrot ujętego kapitału podstawowego ogołoconego co do grosza z odsetek czy prowizyjnych tabel przygotowawczych.
-
Prowizja a szybsza spłata: Obowiązek pomniejszający. Jeżeli zobowiązanie opiewające terminologią ratalną na okrągły miesiąc wygasa w połowie czasu, ponieważ klient odesłał wszystkie zasoby z początkiem drugiego tygodnia – obciąża go obowiązek regulacji rat i prowizji proporcjonalnej jedynie za rzetelnie zagospodarowany limit dni, a w wypadku niedopatrzeń warto zaangażować zasady uwarunkowane procedurą z perspektywy wyroków na trybunałach unijnych (TSUE).
Plusy i minusy analizowanej procedury
Osoby decydujące się na skorzystanie z propozycji od Aventus Group winny zapoznać się ze sztywnym spisem parametrów rynkowych na własnej skórze bez wpływu pobocznych emocji:
-
Udowodniona dostępność darmowych ofert ratalnych (pod kategorycznym wymogiem sumiennego spłacenia punktualnie pierwszego progu).
-
Możliwość zatwierdzenia wniosków w modelach Kontomatik ograniczającym weryfikację biurokratyczną do paru chwil informacyjnych o koncie konsumenta.
-
Całkowita jawność właścicieli podmiotu, widoczny kanał KRS jak i sprawdzalne adresy i połączenia urzędowe co dystansuje Smart Pożyczkę od zagadkowego półświatka.
-
Kolejne wypłaty gotówkowe niosą za sobą ogromnie bolesną prowizję.
-
Anulowanie rabatu i włączenie wszystkich opłat urzędowych następuje rygorystycznie za jednodniowe przekroczenie limitu.
-
Udostępnianie modelu z drogim “refinansowaniem”, które nie obniża kwoty finalnego zapożyczenia w strukturach umownych.
Kto powinien uważać na tę ofertę z dystansem?
Należy publicznie odradzić testowanie wytycznych pod kątem uregulowań Smart Pożyczki we wszystkich tych środowiskach konsumenckich, gdzie potencjalny brak kapitałowy jest regulowany nowymi pożyczkami na wyrównanie rat miesięcznych u obecnych podmiotów. Użytkownik borykający się z pętlą zadłużenia musi liczyć się z faktem, że instytucje badające KRD oraz bazy w BIK na stałe wykasują zgodę rat. Wszelkie przewidywane zaburzenia wpłynięcia zasobów pieniężnych do 30 dni dyskwalifikują logikę korzystania z modelu pozabankowego obarczonego windykacyjną prowizją.
Wnioski analityczne i finalna uwaga
Smart Pożyczka to stabilny i sprawdzony operator technologiczny działający na polskim terenie gospodarczym. Pod względem dokumentacji cyfrowej, wpisów do KNF czy procedur ramowych struktura odpowiada wytycznym ustawy o kredycie konsumenckim. Należy w tym ujęciu odróżnić poprawne, technologicznie działanie interfejsów od długofalowej, opłacalnej gospodarki osobistej. Bezpieczeństwo ratalnej operacji opiera się tylko i wyłącznie na matematycznej, jednorazowej logice u darmowej pierwszej transzy. Każdy inny moment braku funduszy wiąże się w pełni z rynkowymi opłatami na najwyższej skali opłacalności prawnych narzutów windykacyjnych.
Źródła (References)
-
Komisja Nadzoru Finansowego (KNF)Instytucja: KNFDokument: Rejestr Instytucji Pożyczkowych i Pośredników Kredytowych
-
Krajowy Rejestr Sądowy (KRS)Instytucja: Ministerstwo SprawiedliwościDokument: Odpis z Krajowego Rejestru Sądowego dla Aventus Group Sp. z o.o. (Nr KRS: 0000355948)
-
ISAP – Dziennik UstawInstytucja: Kancelaria Sejmu RPDokument: Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim (t.j. Dz. U. z 2024 r.)
-
Smart Pożyczka (Oficjalny serwis internetowy)Instytucja: Aventus Group Sp. z o.o. / PIO Sp. z o.o.Dokument: Ramowa Umowa Pożyczki, polityka weryfikacji tożsamości i tabele uwarunkowań RRSO z przykładu reprezentatywnego 2026.
Ostatnia aktualizacja: 2026-10-02 przez Mateusz Wiśniewski
