
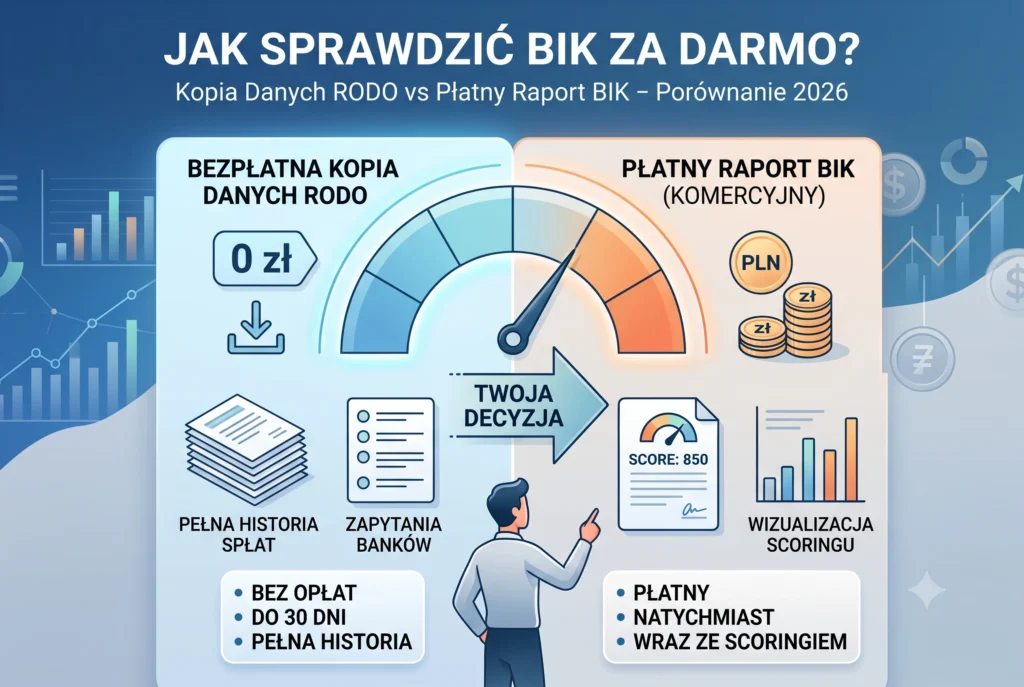
Biuro Informacji Kredytowej (BIK) to główna instytucja w Polsce gromadząca dane o naszych zobowiązaniach finansowych, od drobnych chwilówek po wieloletnie kredyty hipoteczne. Zanim złożysz wniosek o finansowanie w banku lub firmie pożyczkowej, weryfikacja własnej historii kredytowej jest podstawowym krokiem bezpieczeństwa. Problem polega na tym, że BIK intensywnie promuje swój flagowy, płatny produkt – komercyjny Raport BIK, którego koszt wynosi obecnie niemal 60 zł. Dla osoby, która chce jedynie upewnić się, że nie padła ofiarą kradzieży tożsamości, lub sprawdzić, czy stare zadłużenie zostało ostatecznie zamknięte, jest to niepotrzebny wydatek. Prawo unijne oraz polskie gwarantuje konsumentom bezpłatny dostęp do gromadzonych na ich temat informacji. Wymaga to jednak znajomości odpowiedniej ścieżki i powołania się na konkretne przepisy. Niniejsza analiza wyjaśnia, na jakiej podstawie można pobrać dane z BIK bez opłat, z czym wiąże się proces wnioskowania i czym darmowy dokument różni się od płatnej alternatywy.
Podsumowanie:
Każdy konsument w Polsce ma prawo uzyskać z Biura Informacji Kredytowej bezpłatną „Kopię Danych” raz na 6 miesięcy. Wynika to bezpośrednio z art. 15 unijnego rozporządzenia RODO. Proces ten nie polega na kliknięciu przycisku „darmowy raport” na stronie głównej BIK – wymaga założenia konta z potwierdzeniem tożsamości, a następnie wysłania dedykowanej wiadomości przez formularz kontaktowy. W przeciwieństwie do komercyjnego raportu, który kosztuje kilkadziesiąt złotych i generowany jest natychmiast, ustawowa kopia danych zostaje udostępniona w terminie do 30 dni. Dokument ten zawiera pełną historię kredytową oraz listę zapytań, jednak jest pozbawiony wizualnego wskaźnika oceny punktowej (scoringu BIK). Zanim zapłacisz za pełną wersję, sprawdź, czy surowe dane ustawowe nie są dla Twoich potrzeb w zupełności wystarczające.
| Pytanie pożyczkobiorcy | Stan faktyczny (Current finding) | Dlaczego to ważne |
| Czy raport BIK jest naprawdę darmowy? | Tak, ale pod nazwą „Kopia Danych”. Przysługuje bezpłatnie raz na 6 miesięcy na mocy RODO. | Pozwala zaoszczędzić ok. 54 – 59 zł na pojedynczym płatnym raporcie komercyjnym. |
| Ile wynosi czas oczekiwania? | Zgodnie z prawem administrator (BIK) ma do 30 dni na udostępnienie pliku. | Darmowa metoda nie sprawdzi się, jeśli analizy historii kredytowej potrzebujesz natychmiast przed wizytą w banku. |
| Czy darmowa wersja zawiera scoring BIK? | Nie. Dokument zawiera surowy wykaz zobowiązań i zapytań, bez oceny punktowej. | Scoring ułatwia ocenę szans na kredyt, ale do wykrycia błędów i weryfikacji zadłużenia same dane są wystarczające. |
| W jaki sposób najszybciej złożyć wniosek? | Online, poprzez zalogowanie na portal BIK i wysłanie prośby przez formularz kontaktowy. | BIK nie udostępnia wyraźnego przycisku do darmowej wersji. Trzeba samodzielnie zainicjować kontakt powołując się na RODO. |
| Czy logowanie wymaga przelewu weryfikacyjnego? | Tak, jeśli nie korzystasz z aplikacji mObywatel, konieczny jest przelew na 1 zł. | Kwota ta służy wyłącznie weryfikacji tożsamości z kontem bankowym i nie podlega zwrotowi. |
Czy można sprawdzić BIK całkowicie za darmo?
Tak. Zgodnie z art. 15 RODO, każdy konsument ma prawo do uzyskania bezpłatnej „Kopii Danych” z Biura Informacji Kredytowej raz na pół roku. Dokument ten udostępnia pełną historię spłat i zapytań instytucji finansowych, jednak pod względem formatu różni się od komercyjnego, płatnego Raportu BIK.
W polskim systemie finansowym nie istnieje osobny produkt sprzedawany przez Biuro Informacji Kredytowej S.A. pod nazwą „Darmowy Raport BIK”. Informacja ta jest często źródłem frustracji wśród konsumentów, którzy próbują bezkosztowo zweryfikować swoje dane. BIK, działając jako administrator danych osobowych, podlega jednak rygorystycznym przepisom o ochronie danych (RODO), nadzorowanym w Polsce przez Urząd Ochrony Danych Osobowych (UODO).
Zgodnie z artykułem 15 tego rozporządzenia (Prawo dostępu przysługujące osobie, której dane dotyczą), każda instytucja przetwarzająca dane konsumenta musi na jego wniosek udostępnić ich kopię. Pierwsza kopia wydawana w danym cyklu (BIK przyjął częstotliwość bezpłatnego udostępniania raz na 6 miesięcy) jest całkowicie wolna od opłat. Instytucja nie może warunkować dostępu do Twoich własnych danych osobowych wniesieniem opłaty cennikowej wynoszącej 54 czy 59 złotych.
Kopia Danych RODO a płatny Raport BIK – najważniejsze różnice
Darmowa „Kopia Danych” dostarcza pełny wykaz Twoich zobowiązań oraz opóźnień w spłacie, ale wymaga oczekiwania na realizację wniosku do 30 dni. Płatny „Raport BIK” jest generowany natychmiast, posiada przejrzystą szatę graficzną i zawiera autorską ocenę punktową (scoring).
Jeśli zależy Ci na uzyskaniu informacji z BIK, stajesz przed wyborem między dwiema ścieżkami. Obie opierają się na tej samej bazie rekordów bankowych i pożyczkowych, jednak proces ich pozyskania oraz wygląd ostatecznego dokumentu PDF znacznie się różnią.
Zawartość merytoryczna i wizualna
Komercyjny raport z BIK został zaprojektowany z myślą o użytkowniku masowym. Zastosowano w nim kodowanie kolorystyczne (zielony, żółty, czerwony) oznaczające status spłaty poszczególnych kredytów gotówkowych, limitów na koncie czy chwilówek. Najważniejszym dodatkiem, którego brakuje w wersji darmowej, jest ocena punktowa (często w skali 0-100), pokazująca Twoją szansę na nowe finansowanie z perspektywy samego BIK-u.
Kopia Danych z RODO to zbiór surowych faktów. Nie ma w niej wykresów ani wskaźników prawdopodobieństwa spłaty. Znajdziesz w niej za to absolutnie wszystkie twarde dane: nazwy instytucji pożyczkowych, daty podpisania umów, pierwotne kwoty pożyczek, salda kapitału do spłaty oraz precyzyjne daty ewentualnych opóźnień.
Czas realizacji
To najważniejsza z punktu widzenia pożyczkobiorcy różnica operacyjna. Za płatny raport uiszczasz opłatę przez bramkę płatniczą (np. BLIK lub szybki przelew) i po kilku sekundach dokument jest gotowy do pobrania na Twoim koncie.
Realizacja wniosku z tytułu RODO wiąże się z urzędowym trybem obsługi. Prawo daje administratorowi do 30 dni na udostępnienie zebranych informacji. Z dostępnych danych i zgłoszeń wnioskodawców wynika, że proces ten bardzo rzadko zajmuje kilka dni – z reguły oczekiwanie na wygenerowanie pliku na koncie w portalu BIK przeciąga się do 3-4 tygodni.
Jak pobrać darmowy raport BIK (Kopię Danych) krok po kroku?
Aby otrzymać dokument bez opłat, załóż konto w serwisie BIK i potwierdź swoją tożsamość. Po zalogowaniu otwórz wewnętrzny komunikator (formularz kontaktowy), wybierz z listy temat „Prawa wynikające z RODO” i wyślij żądanie udostępnienia kopii swoich danych.
Proces uzyskania darmowego dostępu został ustrukturyzowany tak, aby zminimalizować ryzyko udostępnienia objętych tajemnicą bankową danych osobom nieuprawnionym. Ścieżka online jest zdecydowanie najszybszą i najbezpieczniejszą formą kontaktu.
Krok 1: Założenie i weryfikacja konta na BIK.pl
Wejdź na oficjalną stronę Biura Informacji Kredytowej i rozpocznij proces rejestracji. Podanie danych z dowodu osobistego (numer, seria, PESEL) jest obowiązkowe. Aby uniknąć oszustw i wyłudzeń informacji, portal wymaga rygorystycznej weryfikacji tożsamości. Aktualnie dostępne są dwie główne metody:
- Weryfikacja przez mObywatel: Najszybsza i całkowicie bezkosztowa opcja.
- Przelew identyfikacyjny 1 zł: Standardowy przelew internetowy (tzw. przelew 1 grosz / 1 zł). Zwróć uwagę, by rachunek bankowy, z którego wysyłasz przelew, był założony na dokładnie te same dane (imię, nazwisko, adres), co podane w formularzu BIK. Rachunki wspólne lub firmowe zostaną odrzucone, co zablokuje proces weryfikacji.
Krok 2: Wysłanie wniosku o Kopię Danych
Samo założenie konta nie skutkuje otrzymaniem jakiegokolwiek raportu. Po zalogowaniu się na aktywowane konto omiń zakładkę „Raporty” – tam znajdują się wyłącznie oferty płatne.
Poszukaj ikony wiadomości / formularza kontaktowego (często oznaczanej symbolem koperty w rogu ekranu).
W polu wyboru tematu rozwiń listę i bezwzględnie wybierz opcję „Prawa wynikające z RODO”.
W oknie treści wpisz proste, czytelne żądanie, na przykład:
„Dzień dobry. Działając na podstawie art. 15 RODO, wnoszę o udostępnienie mi bezpłatnej kopii moich danych przetwarzanych przez Biuro Informacji Kredytowej S.A.”
Ważne: Nie używaj w wiadomości słowa „Raport BIK”, ponieważ obsługa może uznać to za chęć zakupu komercyjnego produktu i odesłać Cię do cennika.
Krok 3: Odbiór gotowego pliku
Gdy BIK przetworzy zgłoszenie (co może potrwać niemal miesiąc), na Twój adres e-mail trafi powiadomienie o udostępnieniu dokumentu. Wróć na portal BIK, zaloguj się i przejdź do ustawień konta, a następnie do sekcji „Pliki do pobrania” lub „Pliki”. To tam będzie czekał bezpieczny plik PDF z Twoimi informacjami.
Uwaga: Wniosek można złożyć również osobiście w Centrum Obsługi Klienta BIK w Warszawie lub wysłać go pocztą tradycyjną (najlepiej listem poleconym), dołączając kopię dokumentu tożsamości. Wymaga to jednak znacznie dłuższego czasu obiegu dokumentów.
Plusy i minusy
Dokonanie optymalnego wyboru między bezpłatną a komercyjną weryfikacją zależy bezpośrednio od Twojej bieżącej sytuacji.
Plusy Kopii Danych RODO:
- Oszczędność finansowa (brak prowizji, standardowo ok. 54-59 zł pozostaje w kieszeni).
- Pełna transparentność zapytań (pozwala wychwycić próby zaciągnięcia chwilówki na skradziony dowód).
- Ustawowe prawo pozwalające na powtarzalny monitoring zadłużenia (darmowy wniosek co 6 miesięcy).
Minusy Kopii Danych RODO:
- Bardzo długi czas procedowania (brak możliwości interwencyjnego, natychmiastowego pobrania PDF).
- Brak oceny punktowej (nie dowiesz się, czy Twój własny scoring mieści się w „zielonej strefie” według algorytmu BIK).
- Ukryty na stronie proces zamawiania wymagający znajomości unijnych dyrektyw.
Kto powinien zapłacić, a kto poczekać na darmowy BIK?
Decyzja o skorzystaniu z darmowej procedury opiera się wyłącznie na czynniku czasu.
Bądź przygotowany na wniesienie opłaty za komercyjny Raport BIK, jeśli złożyłeś wniosek o kredyt hipoteczny lub gotówkowy i analityk bankowy zgłosił zastrzeżenia dotyczące „widocznych zaległości”. W takiej sytuacji czas gra kluczową rolę – wstrzymanie procesu kredytowego na 30 dni w oczekiwaniu na darmowy wykaz mija się z celem. Podobnie sytuacja wygląda w momencie, gdy zgubiłeś dowód osobisty i obawiasz się, że w tym samym dniu ktoś zaciągnął pożyczkę ratalną na Twoje nazwisko. Wymagasz natychmiastowej weryfikacji bazy i ewentualnego włączenia usługi prewencyjnej (Alerty BIK).
Z darmowej „Kopii Danych” powinieneś skorzystać, jeżeli przeprowadzasz coroczny audyt własnych finansów. To doskonałe rozwiązanie dla osób, które spłaciły stare chwilówki lub zrezygnowały z kart kredytowych i po kilku miesiącach chcą na spokojnie zweryfikować, czy banki zaraportowały zamknięcie zobowiązań do bazy. W takich sytuacjach brak scoringu czy tygodnie oczekiwania nie mają żadnego wpływu na Twoje bezpieczeństwo finansowe.
FAQ – Najczęściej zadawane pytania
Czy samodzielne sprawdzenie BIK (płatne lub darmowe) obniża moją zdolność kredytową?
Nie. Każde samodzielne pobranie raportu i sprawdzenie własnych danych rejestrowane jest jako tzw. zapytanie konsumenckie. Banki i instytucje pożyczkowe nie widzą tych zapytań i nie wpływają one w żadnym stopniu na ocenę punktową i ostateczną decyzję kredytową. Zdolność obniżają tylko zapytania kredytowe generowane przez banki w momencie składania realnego wniosku o finansowanie.
Czy w BIK widoczne są tylko niespłacane długi?
Nie. Biuro Informacji Kredytowej gromadzi zarówno dane negatywne (opóźnienia, windykacja), jak i pozytywne (regularnie i terminowo spłacane raty). Systematyczna spłata buduje pozytywną historię, która zwiększa Twoją wiarygodność w oczach pożyczkodawców.
Co zrobić, jeśli w darmowej Kopii Danych znajdę błąd dotyczący mojego kredytu?
W pierwszej kolejności nie kontaktuj się z BIK, lecz z bankiem lub firmą pożyczkową, która wprowadziła błędny zapis. BIK pełni jedynie rolę przechowalni – dane może modyfikować wyłącznie instytucja, z którą zawarłeś umowę. Po złożeniu reklamacji to pożyczkodawca ma obowiązek zaktualizować status w systemie.
Źródła (References)
- Biuro Informacji Kredytowej S.A.Instytucja: BIK
Dokument: Cennik BIK, Jak pobrać Raport BIK
- Parlament Europejski i Rada UEInstytucja: Unia Europejska
Dokument: Rozporządzenie 2016/679 (RODO) – Art. 15 Prawo dostępu przysługujące osobie, której dane dotyczą
Ostatnia aktualizacja: 2026-10-03 przez Mateusz Wiśniewski
