
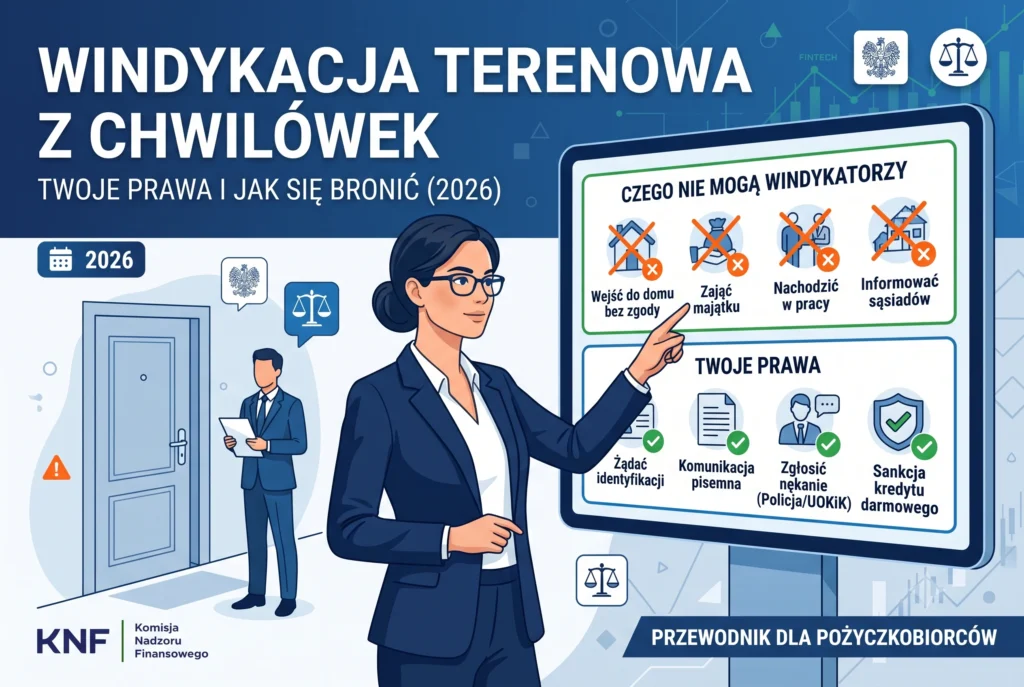
Nieopłacone pożyczki pozabankowe (tzw. chwilówki) często wiążą się z intensywnymi działaniami windykacyjnymi, które mają na celu wywarcie presji psychologicznej na dłużniku. Perspektywa wizyty terenowej budzi największy niepokój, jednak wynika on zazwyczaj z nieznajomości przepisów. W polskim systemie prawnym windykacja terenowa to wyłącznie pozasądowe negocjacje. Wierzyciele i zewnętrzne firmy windykacyjne wykorzystują niewiedzę konsumentów, celowo zacierając granicę między prawami windykatora a uprawnieniami państwowego komornika. Zrozumienie aktualnych mechanizmów prawnych pozwala na skuteczną obronę przed nadużyciami i podjęcie racjonalnych kroków naprawczych.
Podsumowanie:
Windykacja terenowa to proces polubownego odzyskiwania długu, w którym pracownik firmy pożyczkowej lub windykacyjnej podejmuje próbę osobistego kontaktu z dłużnikiem. W świetle prawa windykator nie dysponuje żadnymi uprawnieniami władczymi – nie może wejść do mieszkania bez zgody, zająć majątku, zablokować konta ani informować osób trzecich o zadłużeniu. Wszelkie koszty takich działań w 2026 roku są ściśle limitowane przez ustawę antylichwiarską (jako pozaodsetkowe koszty kredytu). Kluczem do bezpieczeństwa jest weryfikacja podmiotu w rejestrach KNF oraz zgłaszanie przypadków nękania (art. 190a K.k.) odpowiednim organom, takim jak UOKiK czy Policja.
| Aspekt rozwiązania | Stan faktyczny / Prawo w 2026 | Dlaczego to ważne |
| Prawa do wejścia na posesję | Wyłącznie za wyraźną zgodą dłużnika. | Wtargnięcie do domu bez zgody stanowi przestępstwo naruszenia miru domowego (art. 193 Kodeksu karnego). |
| Zajęcie majątku i konta | Całkowity brak uprawnień. | Uprawnienia egzekucyjne posiada wyłącznie komornik sądowy po uzyskaniu prawomocnego wyroku sądu i klauzuli wykonalności. |
| Koszty windykacji | Ściśle regulowane prawnie. | Opłaty za wezwania czy wizyty muszą mieścić się w ustawowym limicie maksymalnych pozaodsetkowych kosztów kredytu. |
| Kontakt z osobami trzecimi | Kategorycznie zabroniony. | Informowanie sąsiadów, rodziny czy pracodawcy o długu narusza dobra osobiste oraz przepisy o ochronie danych osobowych (RODO). |
Czym jest windykacja terenowa i w jakich granicach działa w Polsce?
Windykacja terenowa to próba polubownego odzyskania długu poprzez osobisty kontakt pracownika wierzyciela z konsumentem. Windykator nie jest urzędnikiem państwowym, działa na zlecenie firmy prywatnej i ma dokładnie takie same prawa obywatelskie jak każdy inny człowiek. Jego celem jest wyłącznie ustalenie warunków spłaty.
W sektorze chwilówek, firmy pożyczkowe często zlecają ten proces zewnętrznym agencjom. Według aktualnych wytycznych Komisji Nadzoru Finansowego (KNF) oraz Urzędu Ochrony Konkurencji i Konsumentów (UOKiK), proces ten musi odbywać się z poszanowaniem godności i prywatności konsumenta. Każdy podmiot udzielający pożyczek konsumenckich musi widnieć w Rejestrze Instytucji Pożyczkowych KNF, co nakłada na niego obowiązek przestrzegania limitów kosztów. Zastraszanie dłużnika “wizytą inspektora” to najczęściej zautomatyzowana formuła w wiadomościach SMS, mająca wymusić szybką wpłatę, podczas gdy rzeczywiste wizyty terenowe w przypadku mikropożyczek są rzadkością ze względu na ich nieopłacalność operacyjną.
Czego windykator z firmy pożyczkowej kategorycznie NIE MOŻE zrobić?
Zgodnie z polskim prawem, windykator nie ma prawa wejść do Twojego domu bez zgody, rekwirować mienia, wyceniać ruchomości, nachodzić Cię w miejscu pracy, ani ujawniać informacji o zadłużeniu osobom trzecim. Przekroczenie tych granic stanowi bezpośrednie naruszenie prawa karnego i cywilnego.
Analiza przepisów oraz skarg kierowanych do Rzecznika Finansowego pozwala wyznaczyć twarde granice działań windykacyjnych. Niedopuszczalne są następujące praktyki:
- Naruszenie miru domowego (Art. 193 K.k.): Windykator nie może przekroczyć progu mieszkania ani zablokować drzwi, jeśli dłużnik odmówi rozmowy.
- Uporczywe nękanie i stalking (Art. 190a K.k.): Zbyt częste telefony, wysyłanie kilkudziesięciu wiadomości dziennie czy śledzenie dłużnika stanowią przestępstwo, za które grozi odpowiedzialność karna.
- Wprowadzanie w błąd: Przedstawianie się jako “organ egzekucyjny”, wysyłanie pism do złudzenia przypominających pisma z sądu, czy grożenie natychmiastowym aresztem to celowe wprowadzanie konsumenta w błąd (nieuczciwe praktyki rynkowe).
- Ujawnianie danych (RODO i dobra osobiste): Przekazywanie informacji o długu pracodawcy, sąsiadom, czy publikowanie danych w miejscach publicznych podlega wysokim karom nakładanym przez Urząd Ochrony Danych Osobowych (UODO).
Jak krok po kroku bronić się przed bezprawnymi działaniami i pętlą zadłużenia?
W przypadku agresywnej windykacji należy stanowczo zażądać kontaktu wyłącznie w formie pisemnej, wycofać zgody na komunikację telefoniczną oraz gromadzić dowody (nagrania, zrzuty ekranu). Przypadki łamania prawa należy niezwłocznie zgłaszać na Policję oraz do UOKiK i Rzecznika Finansowego.
Jeżeli windykator pojawi się pod drzwiami:
- Poproś o wylegitymowanie się oraz podanie podstawy prawnej wizyty i nazwy firmy, którą reprezentuje.
- Zażądaj przekazania wszelkich informacji na piśmie listem poleconym i poinformuj, że nie wyrażasz zgody na rozmowę bezpośrednią.
- W przypadku odmowy opuszczenia posesji lub próby siłowego wtargnięcia, poinformuj o wezwaniu Policji.Długofalowa obrona przed pętlą zadłużenia wymaga natomiast weryfikacji samej umowy pożyczkowej. Należy sprawdzić, czy chwilówka nie zawiera klauzul abuzywnych, czy całkowity koszt pożyczki (RRSO) mieści się w ustawowych limitach antylichwiarskich, oraz czy pożyczkodawca prawidłowo zbadał zdolność kredytową (zgodnie z obowiązującą Ustawą o kredycie konsumenckim). W przypadku naruszeń, dłużnik może skorzystać z sankcji kredytu darmowego (zwracając jedynie pożyczony kapitał).
Najczęściej zadawane pytania (FAQ)
Większość problemów z windykacją wynika z dezinformacji. Poniżej znajdują się merytoryczne odpowiedzi oparte na aktualnym stanie prawnym, które pomagają odróżnić legalne działania wierzyciela od prób wyłudzeń i zastraszania.
- Czy muszę pokazać windykatorowi dowód osobisty i podać informacje o zarobkach?Nie. Prawo do legitymowania obywateli posiada Policja i określone służby państwowe. Dłużnik nie ma obowiązku udzielać windykatorowi żadnych informacji o swoim stanie majątkowym, źródłach dochodu czy miejscu zatrudnienia.
- Co zrobić, gdy windykator grozi zajęciem sprzętu RTV w moim mieszkaniu?Należy natychmiast przerwać rozmowę. Takie groźby są bezpodstawne i stanowią próbę oszustwa lub wyłudzenia. Wyceny i zajęcia ruchomości może dokonać wyłącznie komornik na podstawie prawomocnego nakazu zapłaty zaopatrzonego w klauzulę wykonalności.
- Jak odróżnić windykatora z legalnej firmy od oszusta?Legalnie działający podmiot musi widnieć w Rejestrze Instytucji Pożyczkowych KNF lub być zarejestrowanym w KRS. Jeśli podmiot żąda wpłaty “opłaty weryfikacyjnej” gotówką w drzwiach lub na zagraniczny numer konta bez podania numeru NIP/KRS na dokumencie, jest to sygnał ostrzegawczy przed wyłudzeniem. Legalna windykacja rozlicza należność przelewem na subkonto przypisane do pożyczki.
Podjęcie racjonalnej decyzji finansowej (Wnioski)
Konfrontacja z windykacją terenową jest stresująca, lecz wiedza o braku prawnych uprawnień windykatora stanowi najsilniejszą tarczę dłużnika. Zamiast unikać kontaktu z wierzycielem i ryzykować przyrost odsetek karnych, należy przenieść komunikację na formę pisemną, zweryfikować legalność naliczonych opłat i, w ostateczności, przygotować się do obrony na etapie postępowania sądowego, gdzie ciężar dowodu spoczywa na firmie pożyczkowej.
Źródła (References)
- Komisja Nadzoru Finansowego (KNF)Instytucja: KNF
Dokument: Rejestr Instytucji Pożyczkowych oraz wytyczne dot. dobrych praktyk
- Urząd Ochrony Konkurencji i Konsumentów (UOKiK)Instytucja: UOKiK
Dokument: Raporty dotyczące niedozwolonych praktyk w windykacji i praw konsumenta
- Internetowy System Aktów Prawnych (ISAP)Instytucja: Sejm RP
Dokument: Ustawa z dnia 6 czerwca 1997 r. – Kodeks karny (Art. 190a, Art. 193) oraz Ustawa o kredycie konsumenckim
Ostatnia aktualizacja: 2026-10-04 przez Mateusz Wiśniewski
